سوريا - اقتصاد
المصارف والبورصة.. أدوات مالية تنتظر الإصلاح
ضعف الإقراض ومحدودية أدوات الاستثمار وانخفاض سيولة سوق دمشق للأوراق المالية تكشف الحاجة إلى إصلاح هيكلي يعيد بناء الثقة ويوسع مصادر التمويل ويربط الاقتصاد بالأسواق المالية الدولية.
م
منير الرفاعي
نشر في: ٢١ نوفمبر ٢٠٢٦، ١١:٣٠
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية – خاص
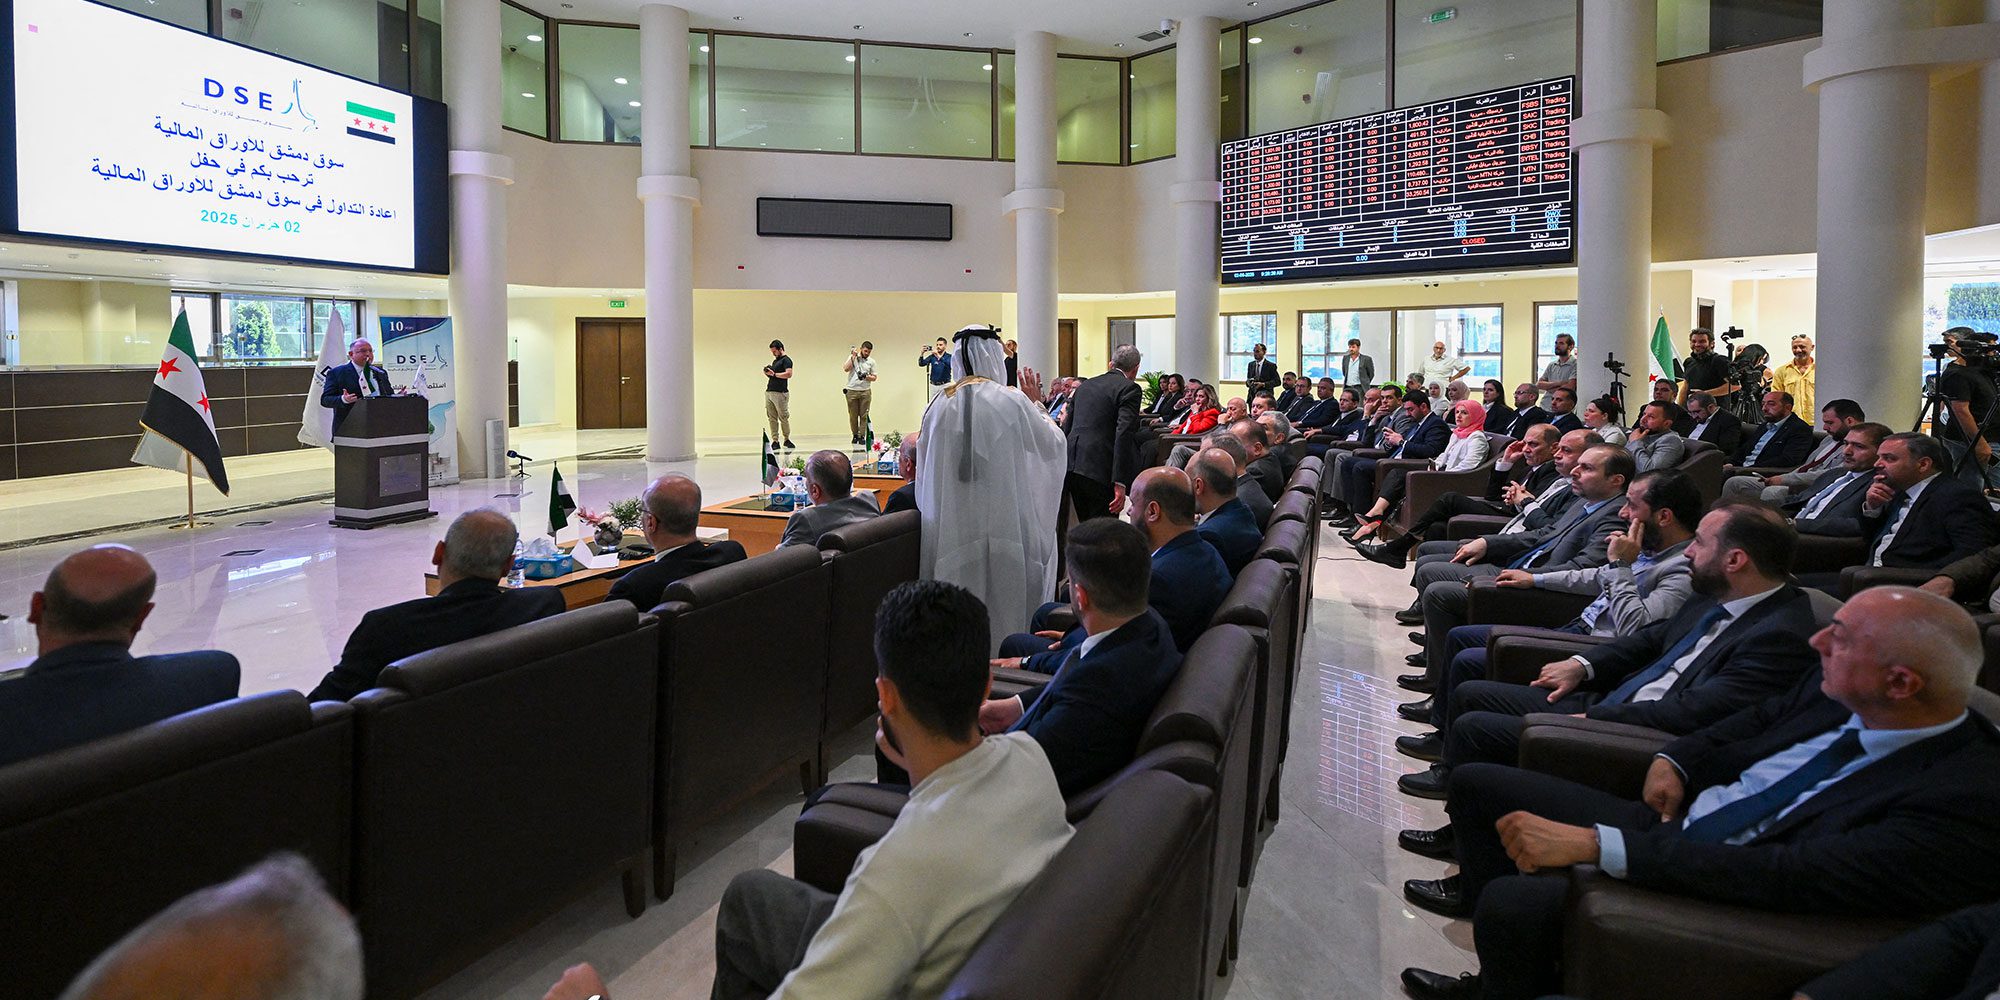
لا تتوقف تحديات القطاع المالي في سوريا عند نقص السيولة أو تقادم الأنظمة المصرفية، بل تمتد إلى ضعف قدرته على تحويل المدخرات إلى استثمارات وتمويل النشاط الاقتصادي. فسوق دمشق للأوراق المالية لا تزال محدودة الحجم والسيولة، فيما تعاني المصارف ضعف الوساطة الائتمانية، مع استمرار صعوبات الارتباط بالنظام المالي العالمي ومحدودية أدوات التمويل المتاحة للشركات.
ويرى الخبير الاقتصادي الدكتور عروة الزعبي في حديثه مع "العين السورية" أن معالجة هذه الاختلالات تتطلب برنامج إصلاح متكاملاً يتجاوز التعديلات التقنية والإدارية، ويركز على تطوير الإطار القانوني، وتنويع أدوات التمويل، وإعادة بناء الثقة، وتحديث البنية التحتية المالية، بما يحول القطاع المالي إلى محرك للاستثمار والنمو، بدلاً من اقتصار دوره على حفظ الأموال وتنفيذ المدفوعات.
سوق دمشق.. توسيع قاعدة الشركات وتنويع الأدوات
يضع الزعبي تطوير سوق دمشق للأوراق المالية في مقدمة أولويات الإصلاح، مشيراً إلى محدودية عدد الشركات المدرجة، الذي يبلغ نحو 28 شركة، وانخفاض السيولة، وتركز التداول بصورة كبيرة في قطاعي المصارف والصناعة.
ويبدأ تطوير السوق، وفق رؤيته، بتوسيع قاعدة الشركات والقطاعات المدرجة، وتشجيع الشركات العائلية على التحول إلى شركات مساهمة عامة، عبر تقديم حوافز ضريبية وتخفيف الأعباء الإدارية والبيروقراطية. كما يقترح ربط بعض تراخيص المشاريع الكبرى، ضمن ضوابط قانونية واضحة، بالتوجه نحو التحول إلى شركات مساهمة عامة، بما يوسع قاعدة الملكية ويزيد فرص دخول مستثمرين جدد.
لكن زيادة عدد الشركات المدرجة لن تكون كافية إذا بقيت السوق معتمدة على الأسهم وحدها. لذلك يدعو الزعبي إلى الإسراع في إصدار لوائح صناديق الاستثمار والسماح بإطلاقها وتداولها، لتجميع المدخرات الصغيرة وتوجيهها نحو الاستثمار، بالتوازي مع تطوير إطار قانوني لإصدار الصكوك الإسلامية، بما يوفر مصدراً إضافياً لتمويل المشاريع الكبرى.
ويشمل الإصلاح أيضاً وضع قواعد للتمويل الجماعي، الذي يمكن أن يفتح قنوات بديلة أمام الشركات الصغيرة والمتوسطة للحصول على التمويل، ويخفف اعتمادها على الاقتراض المصرفي.
ويربط الزعبي نجاح هذه الإجراءات باستعادة ثقة المستثمرين، من خلال تحسين الإفصاح المالي، وتعزيز حوكمة الشركات، وضمان المساواة في حقوق المساهمين، ولا سيما صغار المستثمرين، وإلزام الشركات المدرجة بمستويات أعلى من الشفافية. كما يشدد على تحديث أنظمة التداول والمقاصة، ورفع كفاءة تنفيذ المعاملات، ودراسة زيادة أيام التداول الأسبوعية بما يتناسب مع جاهزية السوق.
المصارف.. مدخرات لا تتحول إلى تمويل
في القطاع المصرفي، يحدد الزعبي ضعف الوساطة الائتمانية باعتباره المشكلة الأساسية، موضحاً أن المصارف لا تزال عاجزة عن تحويل المدخرات والسيولة المتاحة إلى قروض منتجة بالحجم الذي يحتاجه الاقتصاد.
وبحسب هذه القراءة، لا ينبغي قياس تطور القطاع بعدد المصارف أو حجم الودائع فقط، بل بقدرته على تمويل الشركات والقطاعات الإنتاجية، وإعادة الأموال إلى الدورة الاقتصادية من خلال إقراض مدروس يستند إلى تقييم المخاطر.
ويضع الزعبي استعادة قنوات المراسلة المصرفية الدولية ضمن الشروط الأساسية لهذا التحول، داعياً المصارف الحكومية والخاصة إلى تطبيق معايير صارمة لمكافحة غسل الأموال وتمويل الإرهاب، وتعزيز أنظمة الامتثال والشفافية، بما يساعد على استعادة العلاقات مع المصارف الدولية، خصوصاً في الخليج والدول الغربية.
فاستمرار ضعف هذه العلاقات يحد من قدرة المصارف السورية على تسهيل التجارة الخارجية والتحويلات المالية، ويزيد صعوبة دخول الاستثمارات وتمويل مشاريع إعادة الإعمار.
وفي سياق جذب الخبرات ورؤوس الأموال، يقترح الزعبي أن تتضمن شروط ترخيص المصارف الجديدة وجود شريك استراتيجي أجنبي، يتمتع بتصنيف ائتماني مرتفع وسمعة دولية قوية، بما يسرّع نقل التكنولوجيا والخبرات الإدارية ويساعد على بناء علاقات مصرفية خارجية. ويظل نجاح هذا التوجه مرتبطاً بوجود بيئة تنظيمية واستثمارية قادرة على استقطاب شركاء فاعلين.
المصارف الحكومية.. إعادة هيكلة قبل التوسع
ولا يقتصر الإصلاح، وفق الزعبي، على المصارف الخاصة، بل يتطلب إعادة هيكلة شاملة للمصارف الحكومية، التي تمثل جزءاً أساسياً من النظام المالي، لكنها تواجه أعباء الديون المتعثرة وضعف كفاءة الإقراض.
ويقترح دراسة تحويل هذه المصارف إلى شركات مساهمة أو إدخال رؤوس أموال خاصة وأجنبية فيها، مع الفصل بين وظائف السياسة العامة والوظائف المصرفية التجارية، بما يعزز استقلالية القرارات الائتمانية ويرفع كفاءة الإدارة.
وتتطلب هذه العملية معالجة الديون المتعثرة وتقييم الأصول والالتزامات، بالتوازي مع إصلاح آليات الإقراض وتحرير السيولة القابلة للتوظيف تدريجياً، حتى تستعيد المصارف الحكومية دورها في تمويل الشركات الصغيرة والمتوسطة والأنشطة الإنتاجية.
المعلومات الائتمانية والتحول الرقمي
ومن بين الإصلاحات التي يراها الزعبي ضرورية إنشاء مكتب وطني للمعلومات الائتمانية، يجمع بيانات المقترضين وتاريخ سداد التزاماتهم المالية، بما يساعد المصارف على اتخاذ قرارات الإقراض استناداً إلى المعلومات وتقييم المخاطر، بدلاً من الاعتماد على العلاقات الشخصية والضمانات وحدها.
ومن شأن هذه القاعدة أن تحسن قدرة المصارف على تقييم الجدارة الائتمانية للأفراد والشركات، وتوسع فرص حصول المشروعات الصغيرة والمتوسطة على التمويل، مع الحد من مخاطر التعثر.
كما يدعو إلى تسريع التحول الرقمي في المصارف الحكومية والخاصة، وتطوير أنظمة الدفع عبر الهواتف المحمولة والمدفوعات الإلكترونية، وتقليل الاعتماد على النقد، بما يخفض تكاليف المعاملات ويوسع الوصول إلى الخدمات المالية.
وفي المحصلة، تضع رؤية الزعبي إصلاح سوق الأوراق المالية والمصارف ضمن مسار متكامل، عنوانه تنويع مصادر التمويل وإعادة بناء الثقة وتحسين كفاءة المؤسسات المالية. فزيادة عدد الشركات المدرجة أو إطلاق مصارف جديدة لن تحقق تحولاً حقيقياً ما لم تترافق مع أدوات استثمار متنوعة، ومصارف قادرة على الإقراض، وعلاقات مالية دولية مستقرة. والتحدي أمام سوريا ليس توفير الأموال فحسب، بل بناء منظومة قادرة على جذب المدخرات ورؤوس الأموال وتوجيهها نحو الاستثمار والإنتاج وإعادة الإعمار.