سوريا - اقتصاد
القطاع المصرفي السوري بعد سنوات العزلة.. من التقييم إلى الإصلاح
من تشخيص الفجوات إلى إصلاح قابل للقياس.. 3 مسارات لإعادة هيكلة المصارف الحكومية ودعم عودة سوريا إلى النظام المالي العالمي
ا
العين السورية – منير الرفاعي
نشر في: ٣ أكتوبر ٢٠٢٦، ١٠:١١
الوقت المتوقع للقراءة: 3 دقيقة

لم يعد السؤال المطروح على القطاع المصرفي السوري اليوم هو فقط: ما الذي ينقصه؟ بل كيف يمكن تحويل هذا النقص إلى برنامج إصلاح واضح، محدد المراحل، وقابل للقياس والتحقق؟
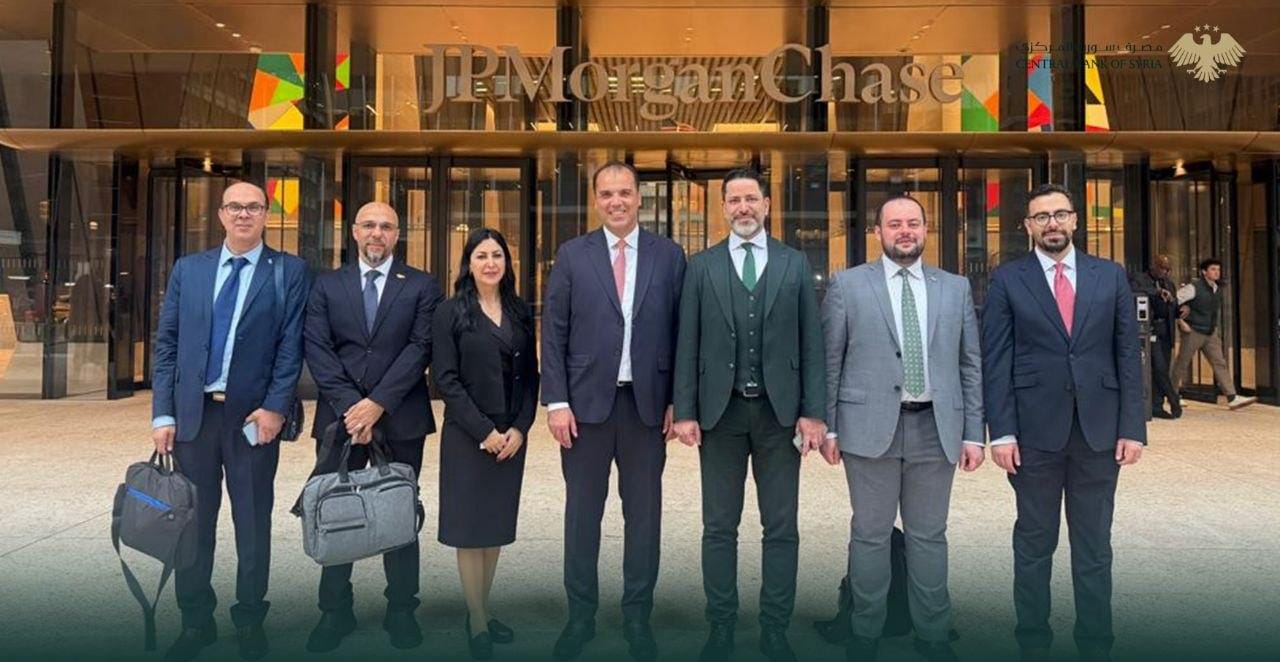
هذه هي الرسالة الأبرز التي خرجت من اجتماع الطاولة المستديرة حول سوريا، الذي استضافته وزارة الخزانة الأميركية في نيويورك، بمشاركة وفد مصرف سوريا المركزي برئاسة الحاكم صفوت رسلان، ووزير المالية محمد يسر برنية، ومسؤولين من وزارة الخزانة الأميركية ومؤسسات ومصارف مالية دولية.
وقال رسلان إن سوريا «لا تبحث عن استثناء أو معاملة خاصة، وإنما تعمل على استعادة موقعها الطبيعي في النظام المالي العالمي»، مشيراً إلى أن مصرف سوريا المركزي انتقل من مرحلة تحديد الفجوات إلى تنفيذ إجراءات قابلة للقياس، بما يدعم استعادة العلاقات المصرفية المراسلة وتدفق المدفوعات عبر القنوات النظامية.
هذه العبارة تختصر طبيعة المرحلة الجديدة التي يدخلها القطاع المالي السوري: الانتقال من تشخيص ما تراكم خلال سنوات طويلة من العزلة والضعف المؤسسي، إلى بناء نظام يمكن اختبار أدائه وقياس تقدمه.
من أين بدأت قصة«Oliver Wyman»؟
في نيسان الماضي، وقعت وزارة المالية السورية مع صندوق قطر للتنمية وشركة الاستشارات العالمية «Oliver Wyman» مشروعاً لتقييم القطاع المالي والمصرفي في سوريا، بحضور حاكم مصرف سوريا المركزي.
وبدأت الشركة أعمال تقييم الفجوة في مصرف سوريا المركزي والقطاع المالي السوري، بمشاركة المصارف العاملة وشركات ومكاتب الصرافة.
ولم يكن الهدف من التقييم إصدار «درجة» لسوريا أو وضع علامة نجاح ورسوب على النظام المصرفي، بل تشخيص الفجوات المؤسسية والتنظيمية والتقنية، ثم وضع خارطة طريق للإصلاح.
وبحسب صندوق قطر للتنمية، فإن التقييم لا يقتصر على المصارف، بل يشمل مصرف سوريا المركزي والقطاع المصرفي وأسواق رأس المال وقطاع التأمين، مع تحديد مجالات الإصلاح ذات الأولوية وبرنامج متدرج من المبادرات اللازمة لتعزيز النظام المالي.
وهنا تكمن أهمية التقييم؛ فهو لا ينظر إلى القطاع المالي باعتباره مجموعة مصارف تحتاج إلى تحديث بعض أنظمتها، بل باعتباره منظومة مترابطة، تبدأ من المصرف المركزي ولا تنتهي عند البنوك التجارية.
قطاع مصرفي صغير.. وفجوة أكبر من مجرد الأرقام
لا يزال القطاع المصرفي السوري صغيراً ومحدود الانتشار جغرافياً، ويتألف من ستة مصارف عامة و15 مصرفاً خاصاً، بينها 11 مصرفاً تقليدياً وأربعة مصارف إسلامية.
وقد قُدّرت أصول القطاع المصرفي بنحو 12 مليار دولار في عام 2024، كانت المصارف العامة تستحوذ على 69% منها، مقابل 19% للمصارف الخاصة التقليدية و12% للمصارف الإسلامية.
لكن المشكلة لا تتعلق بحجم الأصول وحده. فالانتشار الجغرافي المحدود، وضعف الوساطة الائتمانية، وتراكم القروض المتعثرة، إلى جانب سنوات من القيود والعزلة، جعلت قدرة القطاع على تمويل الاقتصاد أقل بكثير من المطلوب في مرحلة إعادة الإعمار.
وهذا يعني أن إصلاح القطاع المصرفي لا يمكن أن يقتصر على تحديث الأنظمة أو إعادة فتح قنوات التحويل، بل يجب أن يعيد تعريف الدور الذي تؤديه المصارف في الاقتصاد السوري، وكيفية توجيه الائتمان، ومن يستطيع الوصول إليه.
ماذا تعني «الفجوة» في الحالة السورية؟
الفجوة ليست بالضرورة غياب قانون أو مؤسسة، قد تكون القوانين والأنظمة موجودة، لكن المشكلة تكمن في مدى توافقها مع المعايير الدولية، أو في قدرتها على التطبيق، أو في كفاءة المؤسسات المسؤولة عن تنفيذها، أو في قدرة المصارف على إثبات التزامها أمام الجهات الرقابية والبنوك الأجنبية.
ولهذا ينظر التقييم إلى مجموعة من المستويات في وقت واحد، تشمل الحوكمة والرقابة المصرفية وإدارة المخاطر والشفافية ومكافحة غسل الأموال وتمويل الإرهاب وأنظمة الدفع والتشريعات والقدرات البشرية والتقنية، إضافة إلى وضع المصارف الحكومية وأسواق رأس المال والتأمين والعلاقات مع المصارف المراسلة.
فالمصرف الأجنبي الذي يفكر في التعامل مع مصرف سوري لا ينظر فقط إلى القانون السوري، بل يريد أن يعرف أيضاً: هل يستطيع المصرف السوري التعرف إلى عملائه؟ هل يستطيع تتبع الأموال؟ هل يملك أنظمة فعالة لرصد العمليات المشبوهة؟ هل بياناته المالية موثوقة؟ وهل أنظمة الحوكمة وإدارة المخاطر لديه قابلة للتدقيق؟
من هنا تصبح «الفجوة» مسألة عملية وليست نظرية.
المصرف المركزي في قلب الإصلاح
أحد أهم محاور التقييم يتعلق بمصرف سوريا المركزي نفسه، فالمصرف المركزي ليس مجرد جهة تصدر التعليمات للمصارف، بل المؤسسة التي يفترض أن توفر الإطار التنظيمي والرقابي الذي يمنح المؤسسات المالية الدولية الثقة بسلامة النظام المصرفي.
ولهذا ترتبط عملية الإصلاح بقضايا مثل الحوكمة والشفافية وجودة البيانات والرقابة القائمة على المخاطر والسياسة النقدية وإدارة السيولة والقدرة على مراقبة المصارف والتدخل عندما تظهر المخاطر.
وهذا يفسر وجود المصرف المركزي في قلب مشروع التقييم منذ بدايته. فإذا كان الهدف النهائي هو إعادة ربط المصارف السورية بالمجتمع المالي العالمي، فإن الإصلاح لا يمكن أن يبدأ من المصارف التجارية وحدها، بل يجب أن يشمل الجهة التي تنظم وتشرف على النظام بأكمله.
المصارف السورية.. المطلوب ليس مجرد فتح الأبواب
المرحلة المقبلة بالنسبة إلى المصارف السورية لا تتعلق فقط بإزالة القيود القانونية التي أعاقت التعامل الخارجي خلال السنوات الماضية.
فالمصرف الذي يريد العودة إلى شبكة العلاقات المصرفية الدولية يحتاج إلى إثبات قدرته على العمل وفق قواعد الامتثال الحديثة.
وهذا يشمل إدارة المخاطر والتدقيق الداخلي والخارجي والحوكمة وكفاية رأس المال والسيولة وأنظمة معرفة العميل ومراقبة العمليات والإبلاغ عن العمليات المشبوهة وحماية البيانات وجودة التقارير المالية.
وهنا يظهر الفرق بين رفع العقوبات أو إزالة عائق قانوني، وبين استعادة الثقة المصرفية.
فحتى عندما يصبح التعامل مع سوريا ممكناً من الناحية القانونية، يبقى على المصارف السورية إقناع البنوك الأجنبية بأن العلاقة معها يمكن إدارتها ضمن قواعد الامتثال والمخاطر المعمول بها دولياً.
المصارف الحكومية.. ثلاثة مسارات لإعادة الهيكلة
ربما يكون ملف المصارف الحكومية من أكثر الملفات حساسية في المرحلة المقبلة، ليس فقط بسبب حجمها داخل القطاع، وإنما بسبب الدور الذي يفترض أن تؤديه في اقتصاد يحتاج إلى التمويل والاستثمار وإعادة الإعمار.
وبناءً على نتائج «تقييم الفجوة»، طُرحت أمام أصحاب القرار في دمشق ثلاثة مسارات رئيسية لإعادة هيكلة المصارف الحكومية الستة وتأهيلها.
المسار الأول يتمثل في التحول إلى شركات مساهمة، عبر إعادة تنظيم المصارف لتصبح خاضعة لقواعد الشركات التجارية المساهمة، بما يهدف إلى رفع كفاءة الإدارة وتعزيز الشفافية وتحسين آليات الحوكمة والمساءلة.
أما المسار الثاني فهو الخصخصة، من خلال طرح حصص أو ملكية هذه المصارف للقطاع الخاص، بصورة كاملة أو جزئية، وفق ضوابط تنظيمية تحدد طبيعة العملية وآلياتها.
في حين يقوم المسار الثالث على الشراكة مع مؤسسات مصرفية أجنبية، عبر فتح المجال أمام مؤسسات إقليمية أو دولية قادرة على ضخ رؤوس الأموال ونقل الخبرات التقنية والإدارية الحديثة إلى القطاع المصرفي السوري.
ولا يعني طرح هذه المسارات أن جميع المصارف الحكومية يجب أن تسلك الطريق نفسه، بل يفتح النقاش حول نموذج الملكية والحوكمة والدور الاقتصادي الأنسب لكل مصرف، وفق وضعه المالي وقدرته التشغيلية والدور الذي يمكن أن يؤديه مستقبلاً.
وهذا الملف يكتسب أهمية إضافية لأن المصارف الحكومية تشكل جزءاً رئيسياً من البنية المصرفية السورية، وبالتالي فإن إصلاحها يعني تقييم مراكزها المالية، ومعالجة المخاطر والقروض المتعثرة، وتطوير الحوكمة وإدارة المخاطر، وتحديث الأنظمة وتحسين الرقابة، وتحديد الأدوار التي ينبغي أن تؤديها داخل الاقتصاد.
مكافحة غسل الأموال وتمويل الإرهاب.. الاختبار الأصعب
يحتل ملف مكافحة غسل الأموال وتمويل الإرهاب موقعاً محورياً في مسار الإصلاح.
فالمنظومة المالية الدولية لا تقيس وجود قانون لمكافحة غسل الأموال فقط، وإنما تنظر بصورة متزايدة إلى مدى فعالية تطبيقه.
وهذا يعني أن سوريا تحتاج إلى إثبات قدرة مؤسساتها على تطبيق قواعد «اعرف عميلك»، والتعرف إلى المستفيد الحقيقي من الشركات والحسابات، ورصد العمليات غير المعتادة، وإحالة الحالات المشتبه بها، وفرض العقوبات عند وجود مخالفات، وتطبيق الإجراءات المالية المتعلقة بتمويل الإرهاب.
ولهذا استعرض الوفد السوري في نيويورك الجهود المتعلقة بتعزيز منظومة مكافحة غسل الأموال وتمويل الإرهاب والاستعداد للتقييم المتبادل، بالتوازي مع تطوير الإطار القانوني والتنظيمي.
المعنى العملي لذلك أن المرحلة المقبلة لا تتطلب فقط إصدار القوانين، وإنما إنتاج أدلة على أن هذه القوانين تعمل فعلاً داخل المصارف والمؤسسات المالية.
المصارف المراسلة.. الحلقة التي ينتظرها الاقتصاد
قد يبدو مفهوم «المصارف المراسلة» بعيداً عن الحياة اليومية للمواطن، لكنه في الواقع أحد المفاتيح الأساسية أمام إعادة اندماج سوريا مالياً.
فعندما يريد شخص أو شركة إجراء تحويل مالي دولي، لا ينتقل المال بالضرورة مباشرة من المصرف السوري إلى المصرف الموجود في الدولة الأخرى، بل تمر العملية غالباً عبر مصرف أو أكثر يعمل بوصفه «مراسلاً» في النظام المالي الدولي.
ولهذا فإن استعادة العلاقات المصرفية المراسلة تعني عملياً استعادة القدرة على إجراء المدفوعات والتحويلات الدولية من خلال قنوات مصرفية نظامية.
وقد بحث الوفد السوري في نيويورك مع بنك JPMorgan سبل تعزيز العلاقات المصرفية الدولية وإعادة بناء العلاقات المصرفية المراسلة وتطوير قنوات المدفوعات الدولية.
لكن استعادة هذه العلاقات لا تحدث بقرار سياسي واحد. فالمصارف الأجنبية تجري عادةً تقييماً مستقلاً للمخاطر قبل الدخول في علاقة مراسلة مع أي مصرف.
ومن هنا تصبح إصلاحات الحوكمة والامتثال ومكافحة غسل الأموال وجودة البيانات ذات أثر مباشر على قدرة المصارف السورية على العودة إلى هذه الشبكة.
المدفوعات والتحويلات.. من البنية المحلية إلى النظام الدولي
أحد مسارات العمل التي عرضها مصرف سوريا المركزي في نيويورك كان تطوير منظومة الدفع والتحويل الإلكتروني.
وهذا يعني أن الإصلاح المطلوب لا يقتصر على العلاقات الخارجية، بل يشمل البنية التحتية المحلية التي تعتمد عليها حركة الأموال داخل البلاد.
فكلما أصبحت أنظمة الدفع أكثر كفاءة وأماناً وقابلية للمراقبة، أصبح من الأسهل ربطها لاحقاً بالقنوات الدولية.
وهنا يجب التمييز بين وجود إمكانية تقنية لإجراء الدفع، وبين قدرة النظام المصرفي بأكمله على إدارة العملية وفق قواعد الامتثال والرقابة الدولية.
ولهذا فإن إعادة الربط المالي عملية متدرجة، وليست مفتاحاً يتم تشغيله مرة واحدة.
الإصلاح لا يتوقف عند المصارف
من أبرز ما يكشفه تقييم «Oliver Wyman» أن مشروع الإصلاح أوسع من القطاع المصرفي.
فالتقييم يشمل أيضاً أسواق رأس المال وقطاع التأمين، بما يعني أن الهدف النهائي هو بناء منظومة مالية متكاملة تستطيع المصارف وشركات التأمين والمؤسسات المالية وأسواق رأس المال العمل ضمن إطار تنظيمي متناسق.
وتطوير أسواق رأس المال يمكن أن يوفر للاقتصاد قنوات تمويل تتجاوز التمويل المصرفي التقليدي، بينما يحتاج قطاع التأمين بدوره إلى أطر تنظيمية ورقابية قادرة على التعامل مع المخاطر وحماية حقوق حملة الوثائق.
وبذلك يصبح الإصلاح المالي جزءاً من إعادة بناء الاقتصاد، وليس مجرد ملف مصرفي منفصل.
لماذا الآن؟
تأتي هذه العملية في مرحلة تحاول فيها سوريا إعادة بناء علاقاتها الاقتصادية والمالية الدولية بعد سنوات طويلة من العزلة والعقوبات.
وفي هذا السياق، شهدت الأشهر الماضية خطوات عملية في مجال المدفوعات الدولية، بما في ذلك بدء معاملات بطاقات Visa و Mastercard داخل سوريا بعد التطورات المتعلقة بالعقوبات الأميركية.
لكن هذه التطورات لا تعني أن عملية إعادة الاندماج المالي اكتملت.
فالانتقال من معاملات محدودة إلى شبكة واسعة من العلاقات المصرفية الدولية يحتاج إلى بناء منظومة مؤسسية قادرة على العمل بصورة مستقرة ومتوافقة مع المعايير الدولية.
وهنا تحديداً تأتي أهمية تقييم الفجوات.
من التشخيص إلى خطة العمل
أهم ما حدث في المرحلة الأخيرة هو أن التقييم لم يبقَ وثيقة تشخيصية.
ففي اجتماع نيويورك، ناقش المشاركون كيفية تحويل نتائج التقييم إلى خارطة طريق عملية للتنفيذ، مع تحديد الأولويات والمسؤوليات والمراحل الزمنية المحتملة وآليات الدعم والمتابعة.
وهذا هو المعنى الحقيقي لعبارة حاكم مصرف سوريا المركزي: "انتقلنا من تحديد الفجوات إلى إجراءات قابلة للقياس"
في المرحلة الأولى كان السؤال: أين المشكلة؟
أما الآن فأصبح السؤال: ما الإجراء المطلوب؟ من سينفذه؟ متى؟ وما المؤشر الذي يثبت أنه أُنجز؟
وهذه نقلة أساسية في أي برنامج إصلاح مؤسسي، لأنها تنقل النقاش من التشخيص النظري إلى التنفيذ والمتابعة.
هل يعني ذلك عودة سوريا فوراً إلى النظام المالي العالمي؟
ليس بالضرورة، فتقييم «Oliver Wyman» لا يمنح سوريا تلقائياً اندماجاً كاملاً في النظام المالي العالمي، ولا يضمن بمفرده عودة جميع المصارف المراسلة.
هناك سلسلة من المراحل التي يجب أن تتقدم بالتوازي: إصلاح التشريعات، وتطوير المؤسسات، ورفع كفاءة المصارف، وتعزيز مكافحة غسل الأموال وتمويل الإرهاب، وتحديث أنظمة الدفع، وتحسين الحوكمة والشفافية، وإظهار أن هذه الإصلاحات تعمل فعلياً على أرض الواقع.
كما أن المصارف الدولية تتخذ قراراتها المتعلقة بالعلاقات المراسلة وفق تقييماتها الخاصة للمخاطر والامتثال.
لذلك فإن النجاح في تنفيذ الإصلاحات لا يعني أن النتائج ستظهر كلها في اليوم التالي، لكنه يزيل تدريجياً الأسباب الفنية والمؤسسية التي تجعل المؤسسات المالية الدولية مترددة في التعامل مع القطاع المصرفي السوري.
ماذا يمكن أن يتغير بالنسبة إلى السوريين؟
إذا تحولت خارطة الطريق إلى إصلاحات فعلية واستمرت عملية إعادة بناء العلاقات المصرفية الدولية، فإن الأثر المحتمل سيكون أوسع من القطاع المصرفي نفسه.
فقد يعني ذلك، على المدى المتوسط، زيادة قدرة الشركات على إجراء المدفوعات الخارجية عبر قنوات نظامية، وتحسين قدرة الأفراد على استقبال وإرسال الأموال، وتسهيل التجارة الخارجية، وتحسين قدرة المستثمرين على التعامل مع النظام المالي السوري، وتقليل الاعتماد على القنوات غير الرسمية عندما تتوافر البدائل المصرفية النظامية.
لكن حجم هذه النتائج وسرعة تحققها سيعتمدان على تنفيذ الإصلاحات، وعلى مدى استعداد المصارف والمؤسسات المالية الدولية لإعادة بناء علاقاتها مع سوريا.
الفجوة لم تعد هي الخبر
أهمية تقييم «Oliver Wyman» لا تكمن فقط في أنه كشف أين يقف القطاع المالي السوري مقارنة بالمعايير الدولية.
الأهم أن المرحلة التالية بدأت بالفعل: تحويل نتائج التقييم إلى برنامج إصلاح قابل للمتابعة والقياس.
وهذا يفسر تركيز اجتماع نيويورك على مجموعة مترابطة من الملفات: إصلاح مصرف سوريا المركزي، وتطوير القطاع المصرفي، وإعادة هيكلة المصارف الحكومية، وتحديث التشريعات والرقابة، وتعزيز مكافحة غسل الأموال وتمويل الإرهاب، وتطوير أنظمة الدفع، وإعادة بناء العلاقات المصرفية المراسلة، وتنمية أسواق رأس المال وقطاع التأمين.
وبعبارة أخرى، فإن السؤال الذي يواجه القطاع المالي السوري لم يعد فقط:
ما الفجوات الموجودة؟ بل أصبح: هل تستطيع سوريا أن تثبت، خطوة بعد خطوة، أنها أغلقت هذه الفجوات؟
وهنا تحديداً تكتسب عبارة حاكم مصرف سوريا المركزي معناها الكامل: الانتقال من تشخيص المشكلة إلى تنفيذ إصلاحات يمكن قياسها والتحقق منها.
فإذا نجحت هذه العملية، فإن الهدف النهائي لن يكون الحصول على تقرير إيجابي بحد ذاته، وإنما بناء قطاع مالي قادر على العمل بثقة داخل النظام المالي الدولي، وتستطيع المؤسسات المالية العالمية التعامل معه وفق قواعد واضحة ومستقرة.