سوريا - اقتصاد
موازنة سوريا 2027 أمام المعادلة الأصعب كيف تُموَّل الدولة دون إفقار المواطن؟
بين فائض محدود في 2025 وعجز تجاوز مليار دولار في النصف الأول من 2026
ه
هبة الكل
نشر في: ٢٢ أكتوبر ٢٠٢٦، ١٣:٢٧
الوقت المتوقع للقراءة: 3 دقيقة
العين السورية - خاص
تتجاوز إشكاليات الموازنة العامة في سوريا الفارق بين الإيرادات والنفقات والإجراءات القانونية لإقرارها، لتشمل شفافية الحسابات الختامية، وآليات تمويل العجز، وأثر توزيع الإنفاق العام على الخدمات الأساسية والحماية الاجتماعية والاستثمار والتعافي الاقتصادي. ومع التحضير لموازنة عام 2027، تبرز تساؤلات بشأن الصعوبات الفنية والإجرائية التي تواجه إعدادها، ومدى قدرة الرقابة البرلمانية على تقييم الأداء المالي في ظل محدودية البيانات التفصيلية المتاحة للرأي العام.
وتكتسب هذه التساؤلات أهمية في ضوء التباين بين المؤشرات المالية لعامي 2025 و2026، إذ سجلت الموازنة فائضًا محدودًا في العام الأول بلغ نحو 46 مليون دولار، مقابل عجز تجاوز مليار دولار خلال النصف الأول من العام التالي. وبينما يعزو خبراء اقتصاديون جانبًا من فائض 2025 إلى تقليص الإنفاق الاستثماري وتأجيل بعض المشاريع والالتزامات التنموية إلى سنوات تالية، يظهر التحدي اليوم في تحسين كفاءة الإنفاق، وتعزيز شفافية البيانات، وتنويع أدوات التمويل، والحفاظ على الإنفاق الاستثماري الضروري للتنمية.
التوقيت والإجراءات القانونية
سبق أن أعلن مجلس الشعب السوري، منتصف أيلول/سبتمبر من العام الجاري، إقرار مقترح موازنة عام 2027 المقدّم من لجنة الموازنة والحسابات وإحالته إلى مكتب المجلس، ما أثار تساؤلات بشأن مراحل إعداد الموازنة والإجراءات المتبقية لإقرارها نهائيًا، ولا سيما في ضوء الاجتماع الأخير للجنة مع ممثلة وزارة المالية، الدكتورة رانيا تغلبي.
وتناول الاجتماع موازنات الأعوام 2025 و2026 والتحضير لموازنة 2027، إلى جانب التحديات التي تواجه إنجاز الحسابات الختامية، كما أعاد إلى الواجهة أسئلة تتعلق بتفاصيل موازنات الوزارات وحدود الدور الرقابي الذي يمارسه المجلس على إدارة المال العام.
في هذا السياق، تواصلت «العين السورية» مع رئيس لجنة الموازنة والحسابات في مجلس الشعب، الدكتور أمين البشير، لتوضيح ملابسات إقرار المقترح والإجراءات المرتبطة به. وأكد البشير أن موازنة عام 2027 لم تُقرّ بصيغتها القانونية النهائية بعد، ولم يصل مشروعها إلى المجلس، موضحًا أن مشروع الموازنة الرسمي يُحال من وزارة المالية إلى الأمانة العامة ثم إلى المجلس في موعد أقصاه 30 تشرين الأول/أكتوبر الجاري.
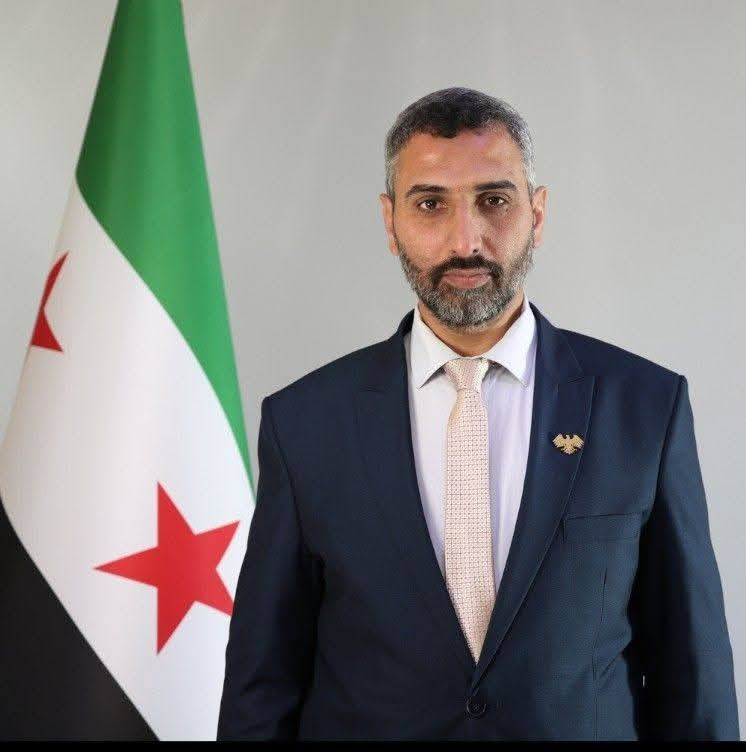 وشدّد على أن الإقرار النهائي لا يتحقق إلا بعد مناقشة الموازنة والتصويت على أبوابها من قبل أعضاء المجلس، بابًا بابًا، تحت القبة.
وفيما يتعلق بتمويل العجز والمخاوف من انعكاساته على الأوضاع المعيشية، أوضح البشير أن تجاوز النفقات للإيرادات أمر شائع في التجارب المالية الدولية، وقد يكون ضروريًا للحفاظ على قدرة الدولة على الإنفاق وحماية المواطنين وتحفيز النمو الاقتصادي.
وأكد سعي البرلمان إلى إبقاء العجز والدين العام ضمن مستويات آمنة، دون أن يكون تمويل العجز من جيوب المواطنين، سواء عبر التضخم أو غيره من الآليات التي تنعكس سلبًا على قدرتهم الشرائية.
وعن آليات الرقابة على الإيرادات والنفقات، أوضح البشير أن عمل لجنة الموازنة والحسابات يقوم على ثلاثة مستويات: رقابة سابقة تتمثل في مناقشة الخطط المالية واعتمادها، ورقابة أثناء التنفيذ تشمل الاستماع إلى الوزراء ورؤساء الهيئات للاطلاع على سياساتهم المالية ومتابعة تنفيذها، ورقابة لاحقة تستند إلى دراسة الحسابات الختامية، أو ما يُعرف بـ«قطع الحساب»، ومقارنة الإيرادات والنفقات الفعلية بالتقديرات المعتمدة، وتحديد أسباب الفجوات بين المخطط والمنفذ.
أما فيما يخص موازنات الوزارات، فأشار البشير إلى أن الموازنات القطاعية والوزارية تُجمع ضمن الموازنة العامة للدولة، ثم تُصنّف في عشرة قطاعات رئيسية معتمدة دوليًا بهدف توحيد التصنيف المحاسبي، وبالتالي تكون جميع موازنات الوزارات ضمن الموازنة العامة للدولة.
أزمة الإفصاح والحسابات الختامية
لم تتضح، وفق المعلومات المتاحة، طبيعة الصعوبات الفنية والإجرائية التي تواجه استكمال الحسابات الختامية. وفي هذا الإطار، يوضح الخبير الاقتصادي والمصرفي الدكتور إبراهيم نافع قوشجي أن التحديات الهيكلية المحتملة قد تشمل تذبذب التقديرات الخاصة بالإيرادات الضريبية والجمركية وإيرادات أملاك الدولة، ما يستدعي عمليات مراجعة متكررة، إلى جانب صعوبة المفاضلة بين النفقات التشغيلية والاستثمارية في ظل متطلبات الأجور والدعم الاجتماعي وتكاليف تشغيل المرافق العامة.
ويؤكد ضرورة تبني تخطيط مالي متوسط المدى لعدة سنوات، باعتباره مخرجًا رئيسيًا للحد من العجز المفاجئ، شرط توافر التنسيق بين الجهات العامة والتدقيق الفني اللازم للبيانات.
من جهته، يعتبر الخبير في الشؤون الاقتصادية إسماعيل ديوب أن مناقشة أكثر من موازنة خلال جلسة واحدة لا تمثل مشكلة بحد ذاتها، لكنه ينبّه إلى أن محدودية البيانات التفصيلية المتاحة للجمهور تجعل تقييم أولويات الإنفاق ومدى توافقها مع الاحتياجات الفعلية أكثر صعوبة، الأمر الذي يعزز أهمية الدور الرقابي البرلماني في مراجعة البيانات والتحقق منها.
ويطرح ديوب احتمالات لتفسير تأخر إعداد موازنة 2027، منها توحيد حسابات الجهات العامة، والتحقق من الإيرادات والنفقات، ومواءمة بيانات المؤسسات مع نظام الموازنة، غير أنه يشدد على أنها تفسيرات محتملة لا يمكن تأكيدها من دون توضيح رسمي.
تمويل العجز
بلغت الإيرادات نحو 2.7 مليار دولار، مقابل إنفاق قدره 3.7 مليار دولار في النصف الأول من 2026، وبعجز تجاوز مليار دولار، وفق بيانات تقرير «نسخة المواطن».
وكان وزير الطاقة محمد البشير قد ذكر قبل نحو شهر، في تصريح تحت قبة البرلمان، أن الشركة السورية للبترول كانت تحوّل نحو 250 مليون دولار شهريًا إلى وزارة المالية، قبل أن تطلب وزارة الطاقة تمويلًا لتغطية احتياجاتها، فتتلقى ردًا بعدم توافر الأموال اللازمة.
ويثير ذلك تساؤلات حول مصادر تمويل العجز خلال العام، وحجم الإيرادات التي دخلت فعليًا إلى الموازنة، ومدى انعكاس خيارات التمويل على الأوضاع المعيشية، لا سيما أن إيرادات المشتقات النفطية لم تدخل الخزينة حتى مطلع أيار/مايو.
في هذا السياق، يحذر قوشجي من مخاطر اللجوء إلى التمويل النقدي المباشر، لما يسببه من موجات تضخمية تتآكل معها القوة الشرائية ما لم يقابله توسع في الإنتاج، واصفًا هذا المسار بضريبة خفية تقع على كاهل الطبقات الوسطى والضعيفة.
ويطرح قوشجي بدائل مالية يصفها بالآمنة، كإصدار سندات الخزانة والصكوك السيادية لامتصاص السيولة وتوجيهها نحو مشاريع استثمارية، إلى جانب تفعيل الشراكة بين القطاعين العام والخاص (PPP) لتمويل البنية التحتية والخدمات، بما يقلل الضغط على الخزينة العامة.
ويضيف إلى ذلك تطوير المنظومة الضريبية وتوسيع قاعدتها، عبر رفع كفاءة التحصيل ومكافحة التهرب الضريبي وإعادة تنظيم الإعفاءات، بشكل يحقق إيرادات مالية حقيقية تدعم الجانب الإداري والاستثماري في الدولة.
بدوره، يربط الخبير ديوب بين تمويل العجز وتكاليف المعيشة، مشيرًا إلى أن اعتماد الموازنة على قطاع الطاقة بأكثر من 45% من موارد تمويلها يجعل أي زيادة في أسعار المشتقات النفطية محليًا، بهدف تغطية تكاليف الاستيراد، تنعكس مباشرة على المستهلك النهائي وتضيف أعباء جديدة إلى نفقاته المعيشية.
ويدعو إلى تنويع مصادر التمويل وتحسين تحصيل الإيرادات والاستفادة من المنح والقروض الميسرة الموجهة إلى مشاريع ذات عائد اقتصادي.
موازنات تشغيلية أم استثمارية؟
يعتقد قوشجي أن موازنتي 2025 و2026 اتسمتا بطابع تشغيلي، مع تركّز جانب كبير من الإنفاق على الرواتب والنفقات الجارية وتسيير المرافق، مقابل محدودية المخصصات التنموية طويلة الأجل. ويعزو ذلك إلى ظروف عدم اليقين وتقلبات الأسعار، مؤكدًا أن تقييم الموازنة لا يقتصر على حجم الإنفاق، بل يشمل أثره في الإنتاج والخدمات وفرص العمل.
من جهته، يربط ديوب الفائض المحدود في 2025 بتقنين الإنفاق الاستثماري والعمل وفق قاعدة الموازنة الاثني عشرية، معتبرًا أن تأجيل بعض المشاريع قد ينقل احتياجات تنموية إلى سنوات لاحقة.
ويشير ديوب إلى أن نسبة الإنفاق الاستثماري في موازنة النصف الأول من عام 2026، والبالغة نحو 28%، لا تكفي للحكم على الأثر التنموي، إذ يتطلب التقييم معرفة المشاريع التي نُفذت فعليًا ومراحل إنجازها وما حققته من إنتاج وفرص عمل وتحسين للخدمات.
لذلك، لا يمكن وصف الموازنة، وفق ديوب، بأنها موازنة لإعادة الإعمار من دون الاطلاع على تفاصيل المشاريع واعتماداتها ونتائج تنفيذها.
إن استحقاق موازنة 2027 يضع وزارة المالية ومجلس الشعب أمام اختبار مفصلي، يتجاوز مجرد ضبط التوازنات الرقمية إلى ضرورة الانتقال من موازنات إدارة الأزمات والتمويل المرحلي إلى موازنة برامج وأداء، قائمة على الشفافية الرقمية والإفصاح عن الحسابات الختامية، بما يساعد على توجيه الموارد نحو الاستثمار التنموي وتلبية الأولويات الاجتماعية.
تتجاوز إشكاليات الموازنة العامة في سوريا الفارق بين الإيرادات والنفقات والإجراءات القانونية لإقرارها، لتشمل شفافية الحسابات الختامية، وآليات تمويل العجز، وأثر توزيع الإنفاق العام على الخدمات الأساسية والحماية الاجتماعية والاستثمار والتعافي الاقتصادي. ومع التحضير لموازنة عام 2027، تبرز تساؤلات بشأن الصعوبات الفنية والإجرائية التي تواجه إعدادها، ومدى قدرة الرقابة البرلمانية على تقييم الأداء المالي في ظل محدودية البيانات التفصيلية المتاحة للرأي العام.
وتكتسب هذه التساؤلات أهمية في ضوء التباين بين المؤشرات المالية لعامي 2025 و2026، إذ سجلت الموازنة فائضًا محدودًا في العام الأول بلغ نحو 46 مليون دولار، مقابل عجز تجاوز مليار دولار خلال النصف الأول من العام التالي. وبينما يعزو خبراء اقتصاديون جانبًا من فائض 2025 إلى تقليص الإنفاق الاستثماري وتأجيل بعض المشاريع والالتزامات التنموية إلى سنوات تالية، يظهر التحدي اليوم في تحسين كفاءة الإنفاق، وتعزيز شفافية البيانات، وتنويع أدوات التمويل، والحفاظ على الإنفاق الاستثماري الضروري للتنمية.
التوقيت والإجراءات القانونية
سبق أن أعلن مجلس الشعب السوري، منتصف أيلول/سبتمبر من العام الجاري، إقرار مقترح موازنة عام 2027 المقدّم من لجنة الموازنة والحسابات وإحالته إلى مكتب المجلس، ما أثار تساؤلات بشأن مراحل إعداد الموازنة والإجراءات المتبقية لإقرارها نهائيًا، ولا سيما في ضوء الاجتماع الأخير للجنة مع ممثلة وزارة المالية، الدكتورة رانيا تغلبي.
وتناول الاجتماع موازنات الأعوام 2025 و2026 والتحضير لموازنة 2027، إلى جانب التحديات التي تواجه إنجاز الحسابات الختامية، كما أعاد إلى الواجهة أسئلة تتعلق بتفاصيل موازنات الوزارات وحدود الدور الرقابي الذي يمارسه المجلس على إدارة المال العام.
في هذا السياق، تواصلت «العين السورية» مع رئيس لجنة الموازنة والحسابات في مجلس الشعب، الدكتور أمين البشير، لتوضيح ملابسات إقرار المقترح والإجراءات المرتبطة به. وأكد البشير أن موازنة عام 2027 لم تُقرّ بصيغتها القانونية النهائية بعد، ولم يصل مشروعها إلى المجلس، موضحًا أن مشروع الموازنة الرسمي يُحال من وزارة المالية إلى الأمانة العامة ثم إلى المجلس في موعد أقصاه 30 تشرين الأول/أكتوبر الجاري.
وشدّد على أن الإقرار النهائي لا يتحقق إلا بعد مناقشة الموازنة والتصويت على أبوابها من قبل أعضاء المجلس، بابًا بابًا، تحت القبة.وفيما يتعلق بتمويل العجز والمخاوف من انعكاساته على الأوضاع المعيشية، أوضح البشير أن تجاوز النفقات للإيرادات أمر شائع في التجارب المالية الدولية، وقد يكون ضروريًا للحفاظ على قدرة الدولة على الإنفاق وحماية المواطنين وتحفيز النمو الاقتصادي.
وأكد سعي البرلمان إلى إبقاء العجز والدين العام ضمن مستويات آمنة، دون أن يكون تمويل العجز من جيوب المواطنين، سواء عبر التضخم أو غيره من الآليات التي تنعكس سلبًا على قدرتهم الشرائية.
وعن آليات الرقابة على الإيرادات والنفقات، أوضح البشير أن عمل لجنة الموازنة والحسابات يقوم على ثلاثة مستويات: رقابة سابقة تتمثل في مناقشة الخطط المالية واعتمادها، ورقابة أثناء التنفيذ تشمل الاستماع إلى الوزراء ورؤساء الهيئات للاطلاع على سياساتهم المالية ومتابعة تنفيذها، ورقابة لاحقة تستند إلى دراسة الحسابات الختامية، أو ما يُعرف بـ«قطع الحساب»، ومقارنة الإيرادات والنفقات الفعلية بالتقديرات المعتمدة، وتحديد أسباب الفجوات بين المخطط والمنفذ.
أما فيما يخص موازنات الوزارات، فأشار البشير إلى أن الموازنات القطاعية والوزارية تُجمع ضمن الموازنة العامة للدولة، ثم تُصنّف في عشرة قطاعات رئيسية معتمدة دوليًا بهدف توحيد التصنيف المحاسبي، وبالتالي تكون جميع موازنات الوزارات ضمن الموازنة العامة للدولة.
أزمة الإفصاح والحسابات الختامية
لم تتضح، وفق المعلومات المتاحة، طبيعة الصعوبات الفنية والإجرائية التي تواجه استكمال الحسابات الختامية. وفي هذا الإطار، يوضح الخبير الاقتصادي والمصرفي الدكتور إبراهيم نافع قوشجي أن التحديات الهيكلية المحتملة قد تشمل تذبذب التقديرات الخاصة بالإيرادات الضريبية والجمركية وإيرادات أملاك الدولة، ما يستدعي عمليات مراجعة متكررة، إلى جانب صعوبة المفاضلة بين النفقات التشغيلية والاستثمارية في ظل متطلبات الأجور والدعم الاجتماعي وتكاليف تشغيل المرافق العامة.
ويؤكد ضرورة تبني تخطيط مالي متوسط المدى لعدة سنوات، باعتباره مخرجًا رئيسيًا للحد من العجز المفاجئ، شرط توافر التنسيق بين الجهات العامة والتدقيق الفني اللازم للبيانات.
من جهته، يعتبر الخبير في الشؤون الاقتصادية إسماعيل ديوب أن مناقشة أكثر من موازنة خلال جلسة واحدة لا تمثل مشكلة بحد ذاتها، لكنه ينبّه إلى أن محدودية البيانات التفصيلية المتاحة للجمهور تجعل تقييم أولويات الإنفاق ومدى توافقها مع الاحتياجات الفعلية أكثر صعوبة، الأمر الذي يعزز أهمية الدور الرقابي البرلماني في مراجعة البيانات والتحقق منها.
ويطرح ديوب احتمالات لتفسير تأخر إعداد موازنة 2027، منها توحيد حسابات الجهات العامة، والتحقق من الإيرادات والنفقات، ومواءمة بيانات المؤسسات مع نظام الموازنة، غير أنه يشدد على أنها تفسيرات محتملة لا يمكن تأكيدها من دون توضيح رسمي.
تمويل العجز
بلغت الإيرادات نحو 2.7 مليار دولار، مقابل إنفاق قدره 3.7 مليار دولار في النصف الأول من 2026، وبعجز تجاوز مليار دولار، وفق بيانات تقرير «نسخة المواطن».
وكان وزير الطاقة محمد البشير قد ذكر قبل نحو شهر، في تصريح تحت قبة البرلمان، أن الشركة السورية للبترول كانت تحوّل نحو 250 مليون دولار شهريًا إلى وزارة المالية، قبل أن تطلب وزارة الطاقة تمويلًا لتغطية احتياجاتها، فتتلقى ردًا بعدم توافر الأموال اللازمة.
ويثير ذلك تساؤلات حول مصادر تمويل العجز خلال العام، وحجم الإيرادات التي دخلت فعليًا إلى الموازنة، ومدى انعكاس خيارات التمويل على الأوضاع المعيشية، لا سيما أن إيرادات المشتقات النفطية لم تدخل الخزينة حتى مطلع أيار/مايو.
في هذا السياق، يحذر قوشجي من مخاطر اللجوء إلى التمويل النقدي المباشر، لما يسببه من موجات تضخمية تتآكل معها القوة الشرائية ما لم يقابله توسع في الإنتاج، واصفًا هذا المسار بضريبة خفية تقع على كاهل الطبقات الوسطى والضعيفة.
ويطرح قوشجي بدائل مالية يصفها بالآمنة، كإصدار سندات الخزانة والصكوك السيادية لامتصاص السيولة وتوجيهها نحو مشاريع استثمارية، إلى جانب تفعيل الشراكة بين القطاعين العام والخاص (PPP) لتمويل البنية التحتية والخدمات، بما يقلل الضغط على الخزينة العامة.
ويضيف إلى ذلك تطوير المنظومة الضريبية وتوسيع قاعدتها، عبر رفع كفاءة التحصيل ومكافحة التهرب الضريبي وإعادة تنظيم الإعفاءات، بشكل يحقق إيرادات مالية حقيقية تدعم الجانب الإداري والاستثماري في الدولة.
بدوره، يربط الخبير ديوب بين تمويل العجز وتكاليف المعيشة، مشيرًا إلى أن اعتماد الموازنة على قطاع الطاقة بأكثر من 45% من موارد تمويلها يجعل أي زيادة في أسعار المشتقات النفطية محليًا، بهدف تغطية تكاليف الاستيراد، تنعكس مباشرة على المستهلك النهائي وتضيف أعباء جديدة إلى نفقاته المعيشية.
ويدعو إلى تنويع مصادر التمويل وتحسين تحصيل الإيرادات والاستفادة من المنح والقروض الميسرة الموجهة إلى مشاريع ذات عائد اقتصادي.
موازنات تشغيلية أم استثمارية؟
يعتقد قوشجي أن موازنتي 2025 و2026 اتسمتا بطابع تشغيلي، مع تركّز جانب كبير من الإنفاق على الرواتب والنفقات الجارية وتسيير المرافق، مقابل محدودية المخصصات التنموية طويلة الأجل. ويعزو ذلك إلى ظروف عدم اليقين وتقلبات الأسعار، مؤكدًا أن تقييم الموازنة لا يقتصر على حجم الإنفاق، بل يشمل أثره في الإنتاج والخدمات وفرص العمل.
من جهته، يربط ديوب الفائض المحدود في 2025 بتقنين الإنفاق الاستثماري والعمل وفق قاعدة الموازنة الاثني عشرية، معتبرًا أن تأجيل بعض المشاريع قد ينقل احتياجات تنموية إلى سنوات لاحقة.
ويشير ديوب إلى أن نسبة الإنفاق الاستثماري في موازنة النصف الأول من عام 2026، والبالغة نحو 28%، لا تكفي للحكم على الأثر التنموي، إذ يتطلب التقييم معرفة المشاريع التي نُفذت فعليًا ومراحل إنجازها وما حققته من إنتاج وفرص عمل وتحسين للخدمات.
لذلك، لا يمكن وصف الموازنة، وفق ديوب، بأنها موازنة لإعادة الإعمار من دون الاطلاع على تفاصيل المشاريع واعتماداتها ونتائج تنفيذها.
إن استحقاق موازنة 2027 يضع وزارة المالية ومجلس الشعب أمام اختبار مفصلي، يتجاوز مجرد ضبط التوازنات الرقمية إلى ضرورة الانتقال من موازنات إدارة الأزمات والتمويل المرحلي إلى موازنة برامج وأداء، قائمة على الشفافية الرقمية والإفصاح عن الحسابات الختامية، بما يساعد على توجيه الموارد نحو الاستثمار التنموي وتلبية الأولويات الاجتماعية.