سوريا - اقتصاد
حقول النفط السورية عادت.. لماذا ارتفعت الأسعار؟
إنتاج النفط في سوريا وأسعار المحروقات.. ماذا يحدث من الحقل إلى المحطة؟
ا
العين السورية
نشر في: ٢٠ سبتمبر ٢٠٢٦، ١٣:٣٦
الوقت المتوقع للقراءة: 3 دقيقة
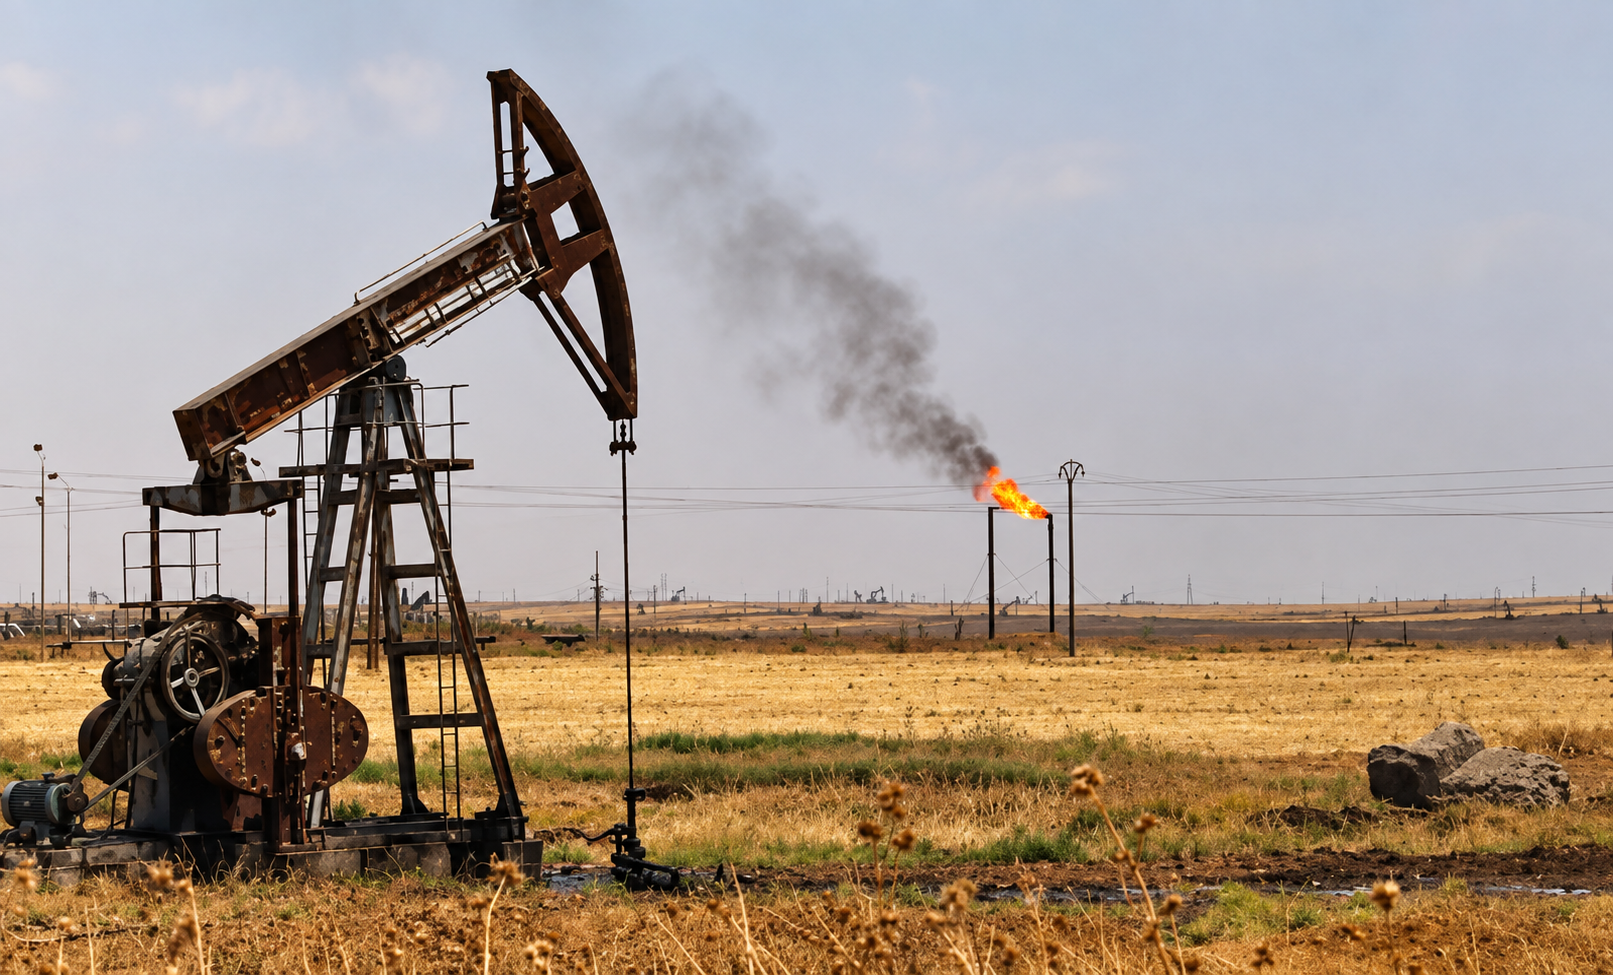
مع استعادة السيطرة على حقول نفطية في شمال شرقي سوريا وارتفاع أرقام الإنتاج، يبدو السؤال بديهياً: لماذا ارتفعت أسعار المحروقات بدلاً من أن تنخفض؟
الإجابة أكثر تعقيداً من حجم النفط المستخرج يومياً؛ فالطريق من البئر إلى محطة الوقود يمر بسلسلة من عمليات النقل والتخزين والتكرير، فيما تحدد طاقة المصافي وحجم الطلب المحلي والاستيراد والمخزون مقدار ما يمكن توفيره فعلياً من المشتقات في السوق.
وخلال النصف الأول من عام 2026، بلغ إنتاج سوريا من النفط الخام 14.8 مليون برميل، بمتوسط يقارب 82 ألف برميل يومياً، فيما أعادت وزارة الطاقة تشغيل 152 بئراً وأدخلت 10 آبار جديدة إلى الإنتاج. وفي الفترة نفسها، استوردت البلاد 1.5 مليون طن من النفط الخام، إلى جانب 598 ألف طن من المازوت و283 ألف طن من البنزين، وفق بيانات رسمية.
وفي 13 أيلول، دخلت نشرة أسعار مؤقتة جديدة حيز التنفيذ، رفعت سعر ليتر المازوت إلى 175 ليرة سورية، وبنزين 90 إلى 185 ليرة، وبنزين 95 إلى 195 ليرة، فيما عزت وزارة الطاقة القرار إلى الارتفاع الاستثنائي في كلفة تأمين المشتقات عالمياً، بالتزامن مع دخول مصفاة بانياس في عمرة شاملة لنحو شهرين.
ويشرح خبراء اقتصاديون، في حديثهم لـ«العين السورية»، أن قراءة هذه الأرقام تتطلب النظر إلى قطاع النفط بوصفه سلسلة إنتاج متكاملة، لا مجرد رقم للإنتاج اليومي. فتوقف مصفاة بانياس يغير معادلة الإمداد مؤقتاً، مع الانتقال من الاعتماد على الخام والتكرير المحليين إلى استيراد نسبة أكبر من المنتجات الجاهزة.
لكن غياب ميزان نفطي دوري يوضح حجم الإنتاج والتكرير والاستهلاك والاستيراد والمخزون يجعل تحديد الفجوة الفعلية في السوق أكثر صعوبة.
صدمتان وراء الزيادة
ترى الباحثة الاقتصادية الدكتورة مروى بيوض أن رفع الأسعار لا يمثل، في تقييمها، إصلاحاً اقتصادياً بقدر ما ينقل جزءاً كبيراً من كلفة أزمة الإنتاج والاستيراد إلى المستهلك.
وتوضح أن دخول مصفاة بانياس في العمرة كان ضرورة فنية، إلا أن توقيت تنفيذها، بالتزامن مع ارتفاع تكاليف الاستيراد وقبيل فصل الشتاء، يجعل أثرها الاقتصادي أكثر حدة.
وتشير بيوض إلى أن غياب شبكة حماية اجتماعية كافية يضاعف العبء على ذوي الدخل المنخفض، معتبرة أن معالجة تداعيات الأزمة لا ينبغي أن تقع على المستهلك وحده.
في المقابل، يفسر الباحث الاقتصادي الدكتور محمود عبد الكريم الزيادة من خلال صدمتين متزامنتين؛ الأولى عالمية ترتبط بارتفاع أسعار النفط والتوترات التي أصابت حركة الناقلات والشحن، والثانية محلية ناجمة عن تراجع قدرة سوريا على تكرير الخام.
ويشير عبد الكريم إلى أن خام برنت ارتفع في 7 أيلول، قبل قرار رفع الأسعار بستة أيام، بنحو 7.8% خلال أسبوع، مقترباً من 97 دولاراً للبرميل، مقارنة بمستويات تراوحت بين 72 و73 دولاراً قبل تصاعد أزمة هرمز مطلع العام. وبالفعل، أغلق برنت في 7 أيلول عند 97.31 دولاراً للبرميل، قبل أن يتجاوز حاجز 100 دولار لاحقاً.
وبحسب حسابات عبد الكريم، ارتفع برنت خلال الأزمة بنحو 37 إلى 39%، وهي نسبة تقترب من الزيادة الأخيرة في سعر المازوت البالغة 40%، ما يجعل ارتفاع الخام عاملاً رئيسياً في تفسير الزيادة على هذا المشتق.
لكن ذلك لا يفسر الصورة كاملة؛ إذ ارتفعت أسعار المشتقات بنسب متفاوتة، تراوحت بين 8.8% و40%. ويرى عبد الكريم أن سعر الخام ليس سوى أحد عناصر الكلفة، ولا يستطيع بمفرده تفسير التفاوت الكبير في نسب الزيادة بين المنتجات.
بانياس.. الحلقة المفقودة
أما الصدمة الثانية، وفق عبد الكريم، فهي محلية وتقنية وترتبط بتوقف مصفاة بانياس.
ويقول إن المصفاة كانت، قبل دخولها العمرة، تعالج نحو 80 إلى 90 ألف برميل من الخام يومياً، بينما كانت مصفاة حمص تعمل بنحو 30 إلى 40% من طاقتها التصميمية البالغة 40 ألف برميل يومياً، أي ما يعادل نحو 12 إلى 16 ألف برميل يومياً.
ويعني توقف بانياس، وفق تقديراته، فقدان الجزء الأكبر من طاقة التكرير المحلية التي كانت تعمل قبل العمرة، وبالتالي خسارة البلاد مؤقتاً قسماً مهماً من قدرتها على تحويل الخام المنتج محلياً إلى مشتقات يحتاجها السوق.
وعندما تتراجع القدرة المحلية على التكرير، يصبح استيراد البنزين والمازوت والمنتجات النفطية الجاهزة بديلاً ضرورياً. وفي هذه الحالة، لا تقتصر الكلفة على الخام، بل تشمل التكرير والشحن والتأمين وسائر عناصر سلسلة الإمداد.
وتتفق هذه القراءة، من حيث المبدأ، مع تفسير وزارة الطاقة التي قالت إن توقف بانياس مؤقتاً يزيد الحاجة إلى استيراد المنتجات النفطية الجاهزة، ما يرفع كلفة تأمينها.
عام من التأرجح السعري
لم تأتِ الزيادة الأخيرة في أسعار المحروقات بمعزل عن مسار سعري متقلب امتد لأكثر من عام. فقد أظهرت سلسلة النشرات السعرية التي تتبعتها المادة موجات متعاقبة من الارتفاع والانخفاض، بالتزامن مع تغير طريقة عرض الأسعار بعد الانتقال إلى الليرة السورية الجديدة مطلع عام 2026.
وبالاستناد إلى النشرات التي أمكن تتبعها وفق المصادر المتاحة، يمكن تقسيم المسار السعري إلى ثلاث مراحل رئيسية.
أيار – تشرين الثاني 2025
شهدت هذه الفترة ارتفاعاً وانخفاضاً في أسعار المازوت وبنزين 90 والغاز المنزلي، بالتوازي مع تغيرات سعر الصرف.
وحتى 24 تموز، كانت النشرات تعرض الأسعار بالليرة السورية وسعر الصرف من دون إظهار قيمة المشتقات بالدولار بصورة مباشرة. ومنذ ذلك التاريخ، أصبح بالإمكان إجراء مقارنة بالدولار استناداً إلى سعر الصرف المنشور في النشرات.
وتظهر الحسابات أن الأسعار بقيت، رغم تقلبات سعر الصرف، ضمن نطاق شبه ثابت حتى 10 تشرين الثاني، عند نحو 1.10 دولار لليتر من بنزين 90، و0.95 دولار للمازوت، و11.8 دولاراً لأسطوانة الغاز المنزلي.
تشرين الثاني 2025 – أيار 2026
بدأت مرحلة جديدة في 12 تشرين الثاني 2025، عندما أعلنت وزارة الطاقة خفض أسعار المشتقات، فانخفض سعر بنزين 90 إلى نحو 0.85 دولار لليتر، والمازوت إلى نحو 0.75 دولار، والغاز المنزلي إلى نحو 10.5 دولارات للأسطوانة، وفق الأسعار المحسوبة على أساس سعر الصرف المنشور آنذاك.
وسجلت الأسعار بعد ذلك تحركات محدودة صعوداً وهبوطاً، فيما كان 22 كانون الأول 2025 من أدنى المستويات المسجلة في هذه المرحلة وفي كامل السلسلة السعرية التي تتبعتها المادة.
وبعد ذلك عادت الأسعار إلى الارتفاع، وصولاً إلى أعلى مستوى لها في هذه المرحلة في 16 نيسان، قبل بدء مرحلة جديدة في أيار.
ومع مطلع عام 2026، انتقلت النشرات إلى استخدام الليرة السورية الجديدة في إعلان الأسعار، فيما تظهر البيانات ارتفاع عدد النشرات والتعديلات السعرية نسبياً خلال بعض الفترات.
أيار – أيلول 2026
بدأت المرحلة الثالثة بموجة ارتفاع جديدة. ففي 7 أيار 2026، سجل بنزين 90 نحو 146.001 ليرة سورية جديدة، والمازوت 117 ليرة، والغاز المنزلي 1650 ليرة، قبل أن تنخفض الأسعار في حزيران ثم تعاود الارتفاع خلال تموز وأيلول.
وفي 13 أيلول، سجلت النشرة الأخيرة زيادة بنحو 40% للمازوت، و25.9% لبنزين 90، و8.8% للغاز المنزلي مقارنة بالنشرة السابقة.
لكن المقارنة مع النشرة السابقة وحدها لا تظهر كامل التحول الذي شهدته الأسعار خلال الفترة الماضية. فعند مقارنة الأسعار الأخيرة بأدنى المستويات الموثقة في السلسلة بتاريخ 22 كانون الأول، يظهر ارتفاع المازوت بنحو 102.9%، وبنزين 90 بأكثر من 89%، والغاز المنزلي بنحو 32.23%.
ولا تعني هذه النسب أن الأسعار ارتفعت دفعة واحدة بهذا المقدار، بل تعكس حجم التغير التراكمي بين أدنى سعر موثق والسعر الأخير.
أين معادلة التسعير؟
يرى الخبير الاقتصادي محمد علبي، في حديثه لـ«العين السورية»، أن تقلب أسعار النفط نتيجة الأزمات الجيوسياسية ليس جديداً، وأن المشكلة الأساسية تكمن في عدم نشر معادلة التسعير كاملة.
وتشمل هذه المعادلة، بحسب علبي، السعر العالمي، وكلفة الشحن والتأمين، وسعر الصرف، والتكرير والتوزيع، إضافة إلى تحديد الجزء الذي تتحمله الدولة من هذه الكلفة والجزء الذي ينتقل إلى المستهلك.
وفي السياق ذاته، يرى عبد الكريم أن سعر الخام العالمي يفسر جزءاً مهماً من الزيادة الأخيرة، لكنه لا يفسر التفاوت الواسع بين نسب الزيادة في المشتقات المختلفة، لأن سعر الخام عنصر واحد يفترض أن يؤثر في المنتجات باتجاهات متقاربة.
ويرجح لذلك وجود فروق في هيكل الدعم أو التسعير السابق لكل مشتق قبل القرار الأخير، وليس فقط اختلافاً في تكلفة الاستيراد الفعلية.
ويصف عبد الكريم القفزة الحالية بأنها كبيرة مقارنة بموجات الرفع السابقة خلال العام نفسه، ويربط ذلك بالهامش الإضافي الذي يفرضه استيراد المشتقات الجاهزة مقارنة بالتكرير المحلي، بالتزامن مع توقف الجزء الأكبر من الطاقة التكريرية في البلاد.
أرقام الإنتاج تفتح أسئلة جديدة
بالتوازي مع أزمة الأسعار، تظهر فجوة أخرى تتعلق ببيانات قطاع النفط.
ففي 29 نيسان 2026، أعلنت الشركة السورية للبترول وصول الإنتاج إلى نحو 133 ألف برميل يومياً، مع توقعات باستقراره قرب 150 ألف برميل حتى نهاية العام، في حين تشير أحدث الأرقام الواردة في المادة خلال أيلول إلى إنتاج بحدود 102 ألف برميل يومياً.
وبين الرقمين فارق يقارب 31 ألف برميل يومياً، أي نحو 23.3%.
وترى الدكتورة بيوض أن هذا التباين يعكس، وفق تقييمها، مشكلة في الشفافية والمساءلة، وتقول إن الأرقام المتباينة تجعل الوصول إلى تقييم دقيق لأداء القطاع أكثر صعوبة.
ويقدّر عبد الكريم القيمة الاقتصادية النظرية لفارق قدره 31 ألف برميل يومياً، عند سعر 100 دولار للبرميل، بنحو 1.13 مليار دولار سنوياً.
لكنه يشدد على أن هذا الرقم لا يمثل إيرادات صافية للدولة، بل قيمة نظرية للخام قبل خصم تكاليف الإنتاج والنقل والتكرير والاستهلاك المحلي.
ويضيف أن حجم الفارق يجعل تفسير فجوة الإنتاج مهماً بالنسبة إلى المالية العامة. فبحسب الأرقام الواردة في المادة، بلغت إيرادات النفط والغاز خلال النصف الأول من 2026 نحو 601 مليون دولار.
وبافتراض حسابي مبسط بأن الإيرادات تتناسب مباشرة مع حجم الإنتاج، فإن ارتفاع الإنتاج من 102 إلى 133 ألف برميل يومياً كان سيعني نظرياً إيرادات تقترب من 784 مليون دولار للفترة نفسها، أي بفارق يقارب 183 مليون دولار.
غير أن هذه المقارنة تبقى افتراضية، ولا تأخذ في الاعتبار تغير الأسعار أو تكاليف الإنتاج والتكرير أو اختلاف الكميات المباعة والمستهلكة محلياً.
هل ارتفع الاستهلاك فعلاً؟
تثير أرقام الحاجة المحلية بدورها أسئلة إضافية، فالانتقال خلال أشهر من احتياجات مقدرة بنحو 120 إلى 150 ألف برميل يومياً إلى أرقام تصل إلى 300 أو 325 ألفاً لا يراه علبي مفهوماً في ظل غياب تفسير رسمي مفصل لمكونات هذه الحاجة، معتبراً أنه لا يمكن بناء تقدير دقيق لفجوة الإمدادات من دون توضيح منهجية احتساب تلك الأرقام.
أما عبد الكريم، فيرجح أن رقم 120 ألف برميل يومياً يشير إلى الطاقة التصميمية لمصفاة بانياس وليس إلى حجم الاستهلاك، فيما يقع رقم 325 ألف برميل بين تقديرين رسميين متداولين خلال 2026، هما 300 و350 ألف برميل يومياً، ويشيران إلى الحاجة الإجمالية من النفط الخام والمشتقات، لا إلى الاستهلاك النهائي وحده.
ولفهم حجم هذه الحاجة، يقارنها عبد الكريم بعدد السكان. فحاجة تتراوح بين 300 و350 ألف برميل يومياً تعادل حسابياً نحو 4.3 إلى 5 براميل سنوياً للفرد، إذا قسمت على 25.4 مليون نسمة.
غير أنه يشدد على أن هذه المقارنة لا تعني أن المواطن السوري يستهلك فعلياً هذه الكمية؛ لأن الرقم الرسمي يجمع الخام والمشتقات، وقد يشمل احتياجات النقل والكهرباء والصناعة، إلى جانب الواردات اللازمة لتعويض نقص الإنتاج والتكرير.
لذلك، يرى عبد الكريم أن أرقام 300 إلى 350 ألف برميل يومياً ينبغي التعامل معها بوصفها تقديراً للحاجة الإجمالية للطاقة النفطية، لا للاستهلاك النهائي، وهو ما يستدعي تفصيلاً رسمياً لمكوناتها: النقل، والصناعة، والكهرباء، والمشتقات المستوردة، وأي كميات مخصصة لتكوين المخزون.
النفط الروسي حاضر.. فأين النفط السوري؟
منذ استئناف النشاط النفطي الذي توقف لعدة أشهر عقب سقوط نظام الأسد، تشير البيانات التي استندت إليها المادة إلى أن روسيا كانت المورد الرئيسي للنفط الخام والمشتقات المنقولة بحراً إلى سوريا، وأن الواردات البحرية بلغت نحو 83 ألف برميل يومياً في آذار 2026.
ومع استمرار الحاجة إلى الاستيراد، تبرز أسئلة تتعلق بالكلفة الفعلية: كم تدفع الدولة مقابل البرميل؟ وما شروط الدفع؟ وكم تبلغ تكاليف الشحن والتأمين؟ وما السعر النهائي للطن عند وصوله إلى المصبات؟
وتزداد أهمية هذه الأسئلة مع استعادة الحكومة إدارة مزيد من الحقول النفطية في شمال شرقي البلاد خلال 2026، في وقت تؤكد البيانات الرسمية استمرار الاعتماد على الاستيراد بالتوازي مع زيادة الإنتاج المحلي.
وترى الدكتورة بيوض أن عودة الحقول الشرقية لا تعني تلقائياً الوصول إلى إنتاج يكفي احتياجات البلاد، في ظل ما تصفه بمشكلات في البنية التحتية والإدارة.
وتستشهد بيوض بأرقام واردة في المادة حول أضرار تتجاوز 8 ملايين دولار في حقول دير الزور، وفروق أسعار في عقود نقل النفط الخام تقارب 20 مليون دولار، إلى جانب كف يد تسعة مسؤولين في القطاع النفطي، معتبرة أن ذلك يستدعي تشديد الرقابة وتوسيع نطاق الإفصاح عن بيانات القطاع.
وتدعو إلى إنشاء منصة بيانات مفتوحة تنشر بصورة دورية أرقام الإنتاج والاستهلاك والاستيراد، بما يتيح للمواطن الوصول إلى صورة أكثر وضوحاً عن قطاع النفط بعيداً عن تضارب الأرقام وتغيرها.
ويتفق علبي مع الحاجة إلى ميزان نفطي دوري وشفاف يظهر الإنتاج الحقيقي بحسب الحقول، وكميات التكرير والاستهلاك والاستيراد والتصدير والمخزون، معتبراً أن غياب هذه البيانات يحول دون تكوين صورة دقيقة عن إنتاج البلاد واستهلاكها.
حقل العمر وفجوة الـ31 ألف برميل
من جانبه، يشير عبد الكريم إلى بيانات حقل العمر في محاولة لتفسير الفجوة بين أرقام الإنتاج.
ويقول إن الحقل كان ينتج نحو 80 ألف برميل يومياً قبل عام 2011، مقابل نحو 20 ألف برميل خلال فترة إدارة «قسد»، معتبراً أن استعادة نصف هذا الفارق فقط يمكن أن تضيف نحو 30 ألف برميل يومياً، وهو رقم قريب من الفارق بين رقمي 133 و102 ألف برميل يومياً الواردين في المادة.
إلا أن هذا يبقى تقديراً تحليلياً، لا تفسيراً مثبتاً للفجوة، في غياب بيانات رسمية مفصلة عن إنتاج كل حقل والكميات التي تصل فعلياً إلى المصافي.
ويضيف عبد الكريم أن غياب البيانات التي توضح كمية الخام الواصلة إلى كل مصفاة من إجمالي الإنتاج، إلى جانب الكميات المخزنة أو المصدرة إن وجدت، يجعل تحديد الحجم الفعلي للإنتاج المتاح للسوق أمراً صعباً.
وبين زيادة الإنتاج واستمرار الاستيراد وتوقف جزء كبير من قدرة التكرير، تبقى المشكلة الأساسية في أن الرقم المجرد لا يكفي لفهم سوق النفط السورية.
فعودة الحقول تفسر جانباً من معادلة الإمداد، لكنها لا تجيب وحدها عن سؤال الأسعار. والإجابة الكاملة تحتاج إلى معرفة ما يُنتج فعلياً، وما يصل إلى المصافي، وما يمكن تكريره، وما يُستهلك، وما يُستورد، وبأي كلفة.
الإجابة أكثر تعقيداً من حجم النفط المستخرج يومياً؛ فالطريق من البئر إلى محطة الوقود يمر بسلسلة من عمليات النقل والتخزين والتكرير، فيما تحدد طاقة المصافي وحجم الطلب المحلي والاستيراد والمخزون مقدار ما يمكن توفيره فعلياً من المشتقات في السوق.
وخلال النصف الأول من عام 2026، بلغ إنتاج سوريا من النفط الخام 14.8 مليون برميل، بمتوسط يقارب 82 ألف برميل يومياً، فيما أعادت وزارة الطاقة تشغيل 152 بئراً وأدخلت 10 آبار جديدة إلى الإنتاج. وفي الفترة نفسها، استوردت البلاد 1.5 مليون طن من النفط الخام، إلى جانب 598 ألف طن من المازوت و283 ألف طن من البنزين، وفق بيانات رسمية.
وفي 13 أيلول، دخلت نشرة أسعار مؤقتة جديدة حيز التنفيذ، رفعت سعر ليتر المازوت إلى 175 ليرة سورية، وبنزين 90 إلى 185 ليرة، وبنزين 95 إلى 195 ليرة، فيما عزت وزارة الطاقة القرار إلى الارتفاع الاستثنائي في كلفة تأمين المشتقات عالمياً، بالتزامن مع دخول مصفاة بانياس في عمرة شاملة لنحو شهرين.
ويشرح خبراء اقتصاديون، في حديثهم لـ«العين السورية»، أن قراءة هذه الأرقام تتطلب النظر إلى قطاع النفط بوصفه سلسلة إنتاج متكاملة، لا مجرد رقم للإنتاج اليومي. فتوقف مصفاة بانياس يغير معادلة الإمداد مؤقتاً، مع الانتقال من الاعتماد على الخام والتكرير المحليين إلى استيراد نسبة أكبر من المنتجات الجاهزة.
لكن غياب ميزان نفطي دوري يوضح حجم الإنتاج والتكرير والاستهلاك والاستيراد والمخزون يجعل تحديد الفجوة الفعلية في السوق أكثر صعوبة.
صدمتان وراء الزيادة
ترى الباحثة الاقتصادية الدكتورة مروى بيوض أن رفع الأسعار لا يمثل، في تقييمها، إصلاحاً اقتصادياً بقدر ما ينقل جزءاً كبيراً من كلفة أزمة الإنتاج والاستيراد إلى المستهلك.
وتوضح أن دخول مصفاة بانياس في العمرة كان ضرورة فنية، إلا أن توقيت تنفيذها، بالتزامن مع ارتفاع تكاليف الاستيراد وقبيل فصل الشتاء، يجعل أثرها الاقتصادي أكثر حدة.
وتشير بيوض إلى أن غياب شبكة حماية اجتماعية كافية يضاعف العبء على ذوي الدخل المنخفض، معتبرة أن معالجة تداعيات الأزمة لا ينبغي أن تقع على المستهلك وحده.
في المقابل، يفسر الباحث الاقتصادي الدكتور محمود عبد الكريم الزيادة من خلال صدمتين متزامنتين؛ الأولى عالمية ترتبط بارتفاع أسعار النفط والتوترات التي أصابت حركة الناقلات والشحن، والثانية محلية ناجمة عن تراجع قدرة سوريا على تكرير الخام.
ويشير عبد الكريم إلى أن خام برنت ارتفع في 7 أيلول، قبل قرار رفع الأسعار بستة أيام، بنحو 7.8% خلال أسبوع، مقترباً من 97 دولاراً للبرميل، مقارنة بمستويات تراوحت بين 72 و73 دولاراً قبل تصاعد أزمة هرمز مطلع العام. وبالفعل، أغلق برنت في 7 أيلول عند 97.31 دولاراً للبرميل، قبل أن يتجاوز حاجز 100 دولار لاحقاً.
وبحسب حسابات عبد الكريم، ارتفع برنت خلال الأزمة بنحو 37 إلى 39%، وهي نسبة تقترب من الزيادة الأخيرة في سعر المازوت البالغة 40%، ما يجعل ارتفاع الخام عاملاً رئيسياً في تفسير الزيادة على هذا المشتق.
لكن ذلك لا يفسر الصورة كاملة؛ إذ ارتفعت أسعار المشتقات بنسب متفاوتة، تراوحت بين 8.8% و40%. ويرى عبد الكريم أن سعر الخام ليس سوى أحد عناصر الكلفة، ولا يستطيع بمفرده تفسير التفاوت الكبير في نسب الزيادة بين المنتجات.
بانياس.. الحلقة المفقودة
أما الصدمة الثانية، وفق عبد الكريم، فهي محلية وتقنية وترتبط بتوقف مصفاة بانياس.
ويقول إن المصفاة كانت، قبل دخولها العمرة، تعالج نحو 80 إلى 90 ألف برميل من الخام يومياً، بينما كانت مصفاة حمص تعمل بنحو 30 إلى 40% من طاقتها التصميمية البالغة 40 ألف برميل يومياً، أي ما يعادل نحو 12 إلى 16 ألف برميل يومياً.
ويعني توقف بانياس، وفق تقديراته، فقدان الجزء الأكبر من طاقة التكرير المحلية التي كانت تعمل قبل العمرة، وبالتالي خسارة البلاد مؤقتاً قسماً مهماً من قدرتها على تحويل الخام المنتج محلياً إلى مشتقات يحتاجها السوق.
وعندما تتراجع القدرة المحلية على التكرير، يصبح استيراد البنزين والمازوت والمنتجات النفطية الجاهزة بديلاً ضرورياً. وفي هذه الحالة، لا تقتصر الكلفة على الخام، بل تشمل التكرير والشحن والتأمين وسائر عناصر سلسلة الإمداد.
وتتفق هذه القراءة، من حيث المبدأ، مع تفسير وزارة الطاقة التي قالت إن توقف بانياس مؤقتاً يزيد الحاجة إلى استيراد المنتجات النفطية الجاهزة، ما يرفع كلفة تأمينها.
عام من التأرجح السعري
لم تأتِ الزيادة الأخيرة في أسعار المحروقات بمعزل عن مسار سعري متقلب امتد لأكثر من عام. فقد أظهرت سلسلة النشرات السعرية التي تتبعتها المادة موجات متعاقبة من الارتفاع والانخفاض، بالتزامن مع تغير طريقة عرض الأسعار بعد الانتقال إلى الليرة السورية الجديدة مطلع عام 2026.
وبالاستناد إلى النشرات التي أمكن تتبعها وفق المصادر المتاحة، يمكن تقسيم المسار السعري إلى ثلاث مراحل رئيسية.
أيار – تشرين الثاني 2025
شهدت هذه الفترة ارتفاعاً وانخفاضاً في أسعار المازوت وبنزين 90 والغاز المنزلي، بالتوازي مع تغيرات سعر الصرف.
وحتى 24 تموز، كانت النشرات تعرض الأسعار بالليرة السورية وسعر الصرف من دون إظهار قيمة المشتقات بالدولار بصورة مباشرة. ومنذ ذلك التاريخ، أصبح بالإمكان إجراء مقارنة بالدولار استناداً إلى سعر الصرف المنشور في النشرات.
وتظهر الحسابات أن الأسعار بقيت، رغم تقلبات سعر الصرف، ضمن نطاق شبه ثابت حتى 10 تشرين الثاني، عند نحو 1.10 دولار لليتر من بنزين 90، و0.95 دولار للمازوت، و11.8 دولاراً لأسطوانة الغاز المنزلي.
تشرين الثاني 2025 – أيار 2026
بدأت مرحلة جديدة في 12 تشرين الثاني 2025، عندما أعلنت وزارة الطاقة خفض أسعار المشتقات، فانخفض سعر بنزين 90 إلى نحو 0.85 دولار لليتر، والمازوت إلى نحو 0.75 دولار، والغاز المنزلي إلى نحو 10.5 دولارات للأسطوانة، وفق الأسعار المحسوبة على أساس سعر الصرف المنشور آنذاك.
وسجلت الأسعار بعد ذلك تحركات محدودة صعوداً وهبوطاً، فيما كان 22 كانون الأول 2025 من أدنى المستويات المسجلة في هذه المرحلة وفي كامل السلسلة السعرية التي تتبعتها المادة.
وبعد ذلك عادت الأسعار إلى الارتفاع، وصولاً إلى أعلى مستوى لها في هذه المرحلة في 16 نيسان، قبل بدء مرحلة جديدة في أيار.
ومع مطلع عام 2026، انتقلت النشرات إلى استخدام الليرة السورية الجديدة في إعلان الأسعار، فيما تظهر البيانات ارتفاع عدد النشرات والتعديلات السعرية نسبياً خلال بعض الفترات.
أيار – أيلول 2026
بدأت المرحلة الثالثة بموجة ارتفاع جديدة. ففي 7 أيار 2026، سجل بنزين 90 نحو 146.001 ليرة سورية جديدة، والمازوت 117 ليرة، والغاز المنزلي 1650 ليرة، قبل أن تنخفض الأسعار في حزيران ثم تعاود الارتفاع خلال تموز وأيلول.
وفي 13 أيلول، سجلت النشرة الأخيرة زيادة بنحو 40% للمازوت، و25.9% لبنزين 90، و8.8% للغاز المنزلي مقارنة بالنشرة السابقة.
لكن المقارنة مع النشرة السابقة وحدها لا تظهر كامل التحول الذي شهدته الأسعار خلال الفترة الماضية. فعند مقارنة الأسعار الأخيرة بأدنى المستويات الموثقة في السلسلة بتاريخ 22 كانون الأول، يظهر ارتفاع المازوت بنحو 102.9%، وبنزين 90 بأكثر من 89%، والغاز المنزلي بنحو 32.23%.
ولا تعني هذه النسب أن الأسعار ارتفعت دفعة واحدة بهذا المقدار، بل تعكس حجم التغير التراكمي بين أدنى سعر موثق والسعر الأخير.
أين معادلة التسعير؟
يرى الخبير الاقتصادي محمد علبي، في حديثه لـ«العين السورية»، أن تقلب أسعار النفط نتيجة الأزمات الجيوسياسية ليس جديداً، وأن المشكلة الأساسية تكمن في عدم نشر معادلة التسعير كاملة.
وتشمل هذه المعادلة، بحسب علبي، السعر العالمي، وكلفة الشحن والتأمين، وسعر الصرف، والتكرير والتوزيع، إضافة إلى تحديد الجزء الذي تتحمله الدولة من هذه الكلفة والجزء الذي ينتقل إلى المستهلك.
وفي السياق ذاته، يرى عبد الكريم أن سعر الخام العالمي يفسر جزءاً مهماً من الزيادة الأخيرة، لكنه لا يفسر التفاوت الواسع بين نسب الزيادة في المشتقات المختلفة، لأن سعر الخام عنصر واحد يفترض أن يؤثر في المنتجات باتجاهات متقاربة.
ويرجح لذلك وجود فروق في هيكل الدعم أو التسعير السابق لكل مشتق قبل القرار الأخير، وليس فقط اختلافاً في تكلفة الاستيراد الفعلية.
ويصف عبد الكريم القفزة الحالية بأنها كبيرة مقارنة بموجات الرفع السابقة خلال العام نفسه، ويربط ذلك بالهامش الإضافي الذي يفرضه استيراد المشتقات الجاهزة مقارنة بالتكرير المحلي، بالتزامن مع توقف الجزء الأكبر من الطاقة التكريرية في البلاد.
أرقام الإنتاج تفتح أسئلة جديدة
بالتوازي مع أزمة الأسعار، تظهر فجوة أخرى تتعلق ببيانات قطاع النفط.
ففي 29 نيسان 2026، أعلنت الشركة السورية للبترول وصول الإنتاج إلى نحو 133 ألف برميل يومياً، مع توقعات باستقراره قرب 150 ألف برميل حتى نهاية العام، في حين تشير أحدث الأرقام الواردة في المادة خلال أيلول إلى إنتاج بحدود 102 ألف برميل يومياً.
وبين الرقمين فارق يقارب 31 ألف برميل يومياً، أي نحو 23.3%.
وترى الدكتورة بيوض أن هذا التباين يعكس، وفق تقييمها، مشكلة في الشفافية والمساءلة، وتقول إن الأرقام المتباينة تجعل الوصول إلى تقييم دقيق لأداء القطاع أكثر صعوبة.
ويقدّر عبد الكريم القيمة الاقتصادية النظرية لفارق قدره 31 ألف برميل يومياً، عند سعر 100 دولار للبرميل، بنحو 1.13 مليار دولار سنوياً.
لكنه يشدد على أن هذا الرقم لا يمثل إيرادات صافية للدولة، بل قيمة نظرية للخام قبل خصم تكاليف الإنتاج والنقل والتكرير والاستهلاك المحلي.
ويضيف أن حجم الفارق يجعل تفسير فجوة الإنتاج مهماً بالنسبة إلى المالية العامة. فبحسب الأرقام الواردة في المادة، بلغت إيرادات النفط والغاز خلال النصف الأول من 2026 نحو 601 مليون دولار.
وبافتراض حسابي مبسط بأن الإيرادات تتناسب مباشرة مع حجم الإنتاج، فإن ارتفاع الإنتاج من 102 إلى 133 ألف برميل يومياً كان سيعني نظرياً إيرادات تقترب من 784 مليون دولار للفترة نفسها، أي بفارق يقارب 183 مليون دولار.
غير أن هذه المقارنة تبقى افتراضية، ولا تأخذ في الاعتبار تغير الأسعار أو تكاليف الإنتاج والتكرير أو اختلاف الكميات المباعة والمستهلكة محلياً.
هل ارتفع الاستهلاك فعلاً؟
تثير أرقام الحاجة المحلية بدورها أسئلة إضافية، فالانتقال خلال أشهر من احتياجات مقدرة بنحو 120 إلى 150 ألف برميل يومياً إلى أرقام تصل إلى 300 أو 325 ألفاً لا يراه علبي مفهوماً في ظل غياب تفسير رسمي مفصل لمكونات هذه الحاجة، معتبراً أنه لا يمكن بناء تقدير دقيق لفجوة الإمدادات من دون توضيح منهجية احتساب تلك الأرقام.
أما عبد الكريم، فيرجح أن رقم 120 ألف برميل يومياً يشير إلى الطاقة التصميمية لمصفاة بانياس وليس إلى حجم الاستهلاك، فيما يقع رقم 325 ألف برميل بين تقديرين رسميين متداولين خلال 2026، هما 300 و350 ألف برميل يومياً، ويشيران إلى الحاجة الإجمالية من النفط الخام والمشتقات، لا إلى الاستهلاك النهائي وحده.
ولفهم حجم هذه الحاجة، يقارنها عبد الكريم بعدد السكان. فحاجة تتراوح بين 300 و350 ألف برميل يومياً تعادل حسابياً نحو 4.3 إلى 5 براميل سنوياً للفرد، إذا قسمت على 25.4 مليون نسمة.
غير أنه يشدد على أن هذه المقارنة لا تعني أن المواطن السوري يستهلك فعلياً هذه الكمية؛ لأن الرقم الرسمي يجمع الخام والمشتقات، وقد يشمل احتياجات النقل والكهرباء والصناعة، إلى جانب الواردات اللازمة لتعويض نقص الإنتاج والتكرير.
لذلك، يرى عبد الكريم أن أرقام 300 إلى 350 ألف برميل يومياً ينبغي التعامل معها بوصفها تقديراً للحاجة الإجمالية للطاقة النفطية، لا للاستهلاك النهائي، وهو ما يستدعي تفصيلاً رسمياً لمكوناتها: النقل، والصناعة، والكهرباء، والمشتقات المستوردة، وأي كميات مخصصة لتكوين المخزون.
النفط الروسي حاضر.. فأين النفط السوري؟
منذ استئناف النشاط النفطي الذي توقف لعدة أشهر عقب سقوط نظام الأسد، تشير البيانات التي استندت إليها المادة إلى أن روسيا كانت المورد الرئيسي للنفط الخام والمشتقات المنقولة بحراً إلى سوريا، وأن الواردات البحرية بلغت نحو 83 ألف برميل يومياً في آذار 2026.
ومع استمرار الحاجة إلى الاستيراد، تبرز أسئلة تتعلق بالكلفة الفعلية: كم تدفع الدولة مقابل البرميل؟ وما شروط الدفع؟ وكم تبلغ تكاليف الشحن والتأمين؟ وما السعر النهائي للطن عند وصوله إلى المصبات؟
وتزداد أهمية هذه الأسئلة مع استعادة الحكومة إدارة مزيد من الحقول النفطية في شمال شرقي البلاد خلال 2026، في وقت تؤكد البيانات الرسمية استمرار الاعتماد على الاستيراد بالتوازي مع زيادة الإنتاج المحلي.
وترى الدكتورة بيوض أن عودة الحقول الشرقية لا تعني تلقائياً الوصول إلى إنتاج يكفي احتياجات البلاد، في ظل ما تصفه بمشكلات في البنية التحتية والإدارة.
وتستشهد بيوض بأرقام واردة في المادة حول أضرار تتجاوز 8 ملايين دولار في حقول دير الزور، وفروق أسعار في عقود نقل النفط الخام تقارب 20 مليون دولار، إلى جانب كف يد تسعة مسؤولين في القطاع النفطي، معتبرة أن ذلك يستدعي تشديد الرقابة وتوسيع نطاق الإفصاح عن بيانات القطاع.
وتدعو إلى إنشاء منصة بيانات مفتوحة تنشر بصورة دورية أرقام الإنتاج والاستهلاك والاستيراد، بما يتيح للمواطن الوصول إلى صورة أكثر وضوحاً عن قطاع النفط بعيداً عن تضارب الأرقام وتغيرها.
ويتفق علبي مع الحاجة إلى ميزان نفطي دوري وشفاف يظهر الإنتاج الحقيقي بحسب الحقول، وكميات التكرير والاستهلاك والاستيراد والتصدير والمخزون، معتبراً أن غياب هذه البيانات يحول دون تكوين صورة دقيقة عن إنتاج البلاد واستهلاكها.
حقل العمر وفجوة الـ31 ألف برميل
من جانبه، يشير عبد الكريم إلى بيانات حقل العمر في محاولة لتفسير الفجوة بين أرقام الإنتاج.
ويقول إن الحقل كان ينتج نحو 80 ألف برميل يومياً قبل عام 2011، مقابل نحو 20 ألف برميل خلال فترة إدارة «قسد»، معتبراً أن استعادة نصف هذا الفارق فقط يمكن أن تضيف نحو 30 ألف برميل يومياً، وهو رقم قريب من الفارق بين رقمي 133 و102 ألف برميل يومياً الواردين في المادة.
إلا أن هذا يبقى تقديراً تحليلياً، لا تفسيراً مثبتاً للفجوة، في غياب بيانات رسمية مفصلة عن إنتاج كل حقل والكميات التي تصل فعلياً إلى المصافي.
ويضيف عبد الكريم أن غياب البيانات التي توضح كمية الخام الواصلة إلى كل مصفاة من إجمالي الإنتاج، إلى جانب الكميات المخزنة أو المصدرة إن وجدت، يجعل تحديد الحجم الفعلي للإنتاج المتاح للسوق أمراً صعباً.
وبين زيادة الإنتاج واستمرار الاستيراد وتوقف جزء كبير من قدرة التكرير، تبقى المشكلة الأساسية في أن الرقم المجرد لا يكفي لفهم سوق النفط السورية.
فعودة الحقول تفسر جانباً من معادلة الإمداد، لكنها لا تجيب وحدها عن سؤال الأسعار. والإجابة الكاملة تحتاج إلى معرفة ما يُنتج فعلياً، وما يصل إلى المصافي، وما يمكن تكريره، وما يُستهلك، وما يُستورد، وبأي كلفة.