سوريا - اقتصاد
هل تنجح دمشق في استبدال "التمويل التضخمي" بـ "السندات" عبر "سيتي غروب"
مباحثات "المالية" مع "سيتي غروب" في بانكوك تحولٌ استراتيجيٌ نحو الاعتماد على أدوات الدين والسندات لتمويل الموازنة بدلاً من الطباعة النقدية، وسط تأكيدات خبراء الاقتصاد على ضرورة استكمال الإصلاحات التشريعية والمؤسسية لضمان نجاح التجربة
ر
رهام علي
نشر في: ٢٦ أكتوبر ٢٠٢٦، ١١:٠٠
الوقت المتوقع للقراءة: 3 دقيقة
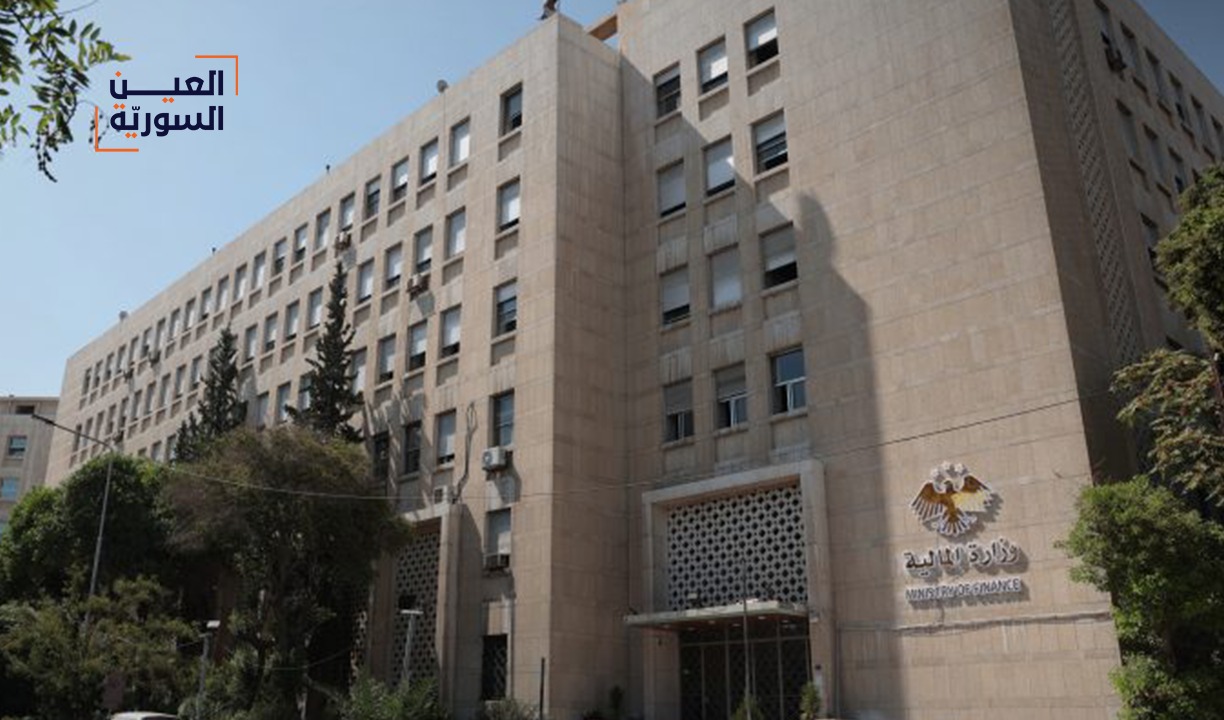
تُشكّل المباحثات الأخيرة بين وزارة المالية ومجموعة سيتي غروب العالمية في بانكوك تحولاً محورياً في منطق الإدارة الاقتصادية.
إذ تنقل مسار التمويل من الاعتماد المباشر على التوسع النقدي المفرط وطباعة العملة والسحب المباشر من مصرف سوريا المركزي نحو أدوات دين سوقية منضبطة.
وفي الوقت الذي يرى فيه خبراء الاقتصاد أن هذا التوجه سليم في مبدئه، إلا أنهم يشددون على أن شروط نجاحه الحقيقية لم تنضج بالكامل بعد، وسط ترقب واسع لمدى قدرة دمشق على بناء منظومة تشريعية ومؤسسية قادرة على امتصاص هذه التحولات المعقدة.
مباحثات بانكوك الاقتصادية
تتجسد ملامح هذا التحول عبر اللقاءات التي جمعت وزير المالية محمد يسر برنية بوفد المجموعة المصرفية في العاصمة التايلاندية، إذ تركزت النقاشات على استكشاف آفاق تطوير أسواق رأس المال وإنشاء سوق للسندات وأدوات الدين وبرنامج الإصلاح المالي.
مباحثات بانكوك الاقتصادية
تتجسد ملامح هذا التحول عبر اللقاءات التي جمعت وزير المالية محمد يسر برنية بوفد المجموعة المصرفية في العاصمة التايلاندية، إذ تركزت النقاشات على استكشاف آفاق تطوير أسواق رأس المال وإنشاء سوق للسندات وأدوات الدين وبرنامج الإصلاح المالي.
وقد عبر ممثلو سيتي غروب عن اعتبار سوريا فرصة استثنائية تحظى باهتمام إدارتهم العليا بفضل موقعها الاستراتيجي، في وقت تسعى فيه الحكومة إلى استعادة علاقاتها بالمؤسسات المصرفية الدولية مستفيدة من التطورات السياسية وإلغاء العقوبات، رغم بقاء البلاد ضمن القائمة الرمادية لمجموعة العمل المالي وقائمة الاتحاد الأوروبي للدول عالية المخاطر، وما يصاحب ذلك من استمرار لمتطلبات الامتثال وتقييم المخاطر.
فك ارتباط التضخم
يوضح أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماه الدكتور عبد الرحمن محمد لـ "العين السورية"، أن الاعتماد الحالي على تمويل عجز الموازنة عبر المصرف المركزي يعني تمويلاً نقدياً مباشراً يرفع الأساس النقدي ويغذّي التضخم.
فك ارتباط التضخم
يوضح أستاذ التمويل والمصارف في كلية الاقتصاد بجامعة حماه الدكتور عبد الرحمن محمد لـ "العين السورية"، أن الاعتماد الحالي على تمويل عجز الموازنة عبر المصرف المركزي يعني تمويلاً نقدياً مباشراً يرفع الأساس النقدي ويغذّي التضخم.
غير أن إصدار سندات بالعملة المحلية للجمهور والمصارف يحوّل العجز إلى تمويل غير نقدي تحصل الحكومة من خلاله على الأموال دون زيادة مباشرة في عرض النقود ويتراجع دور المركزي، وهو ما يقطع نظرياً سلسلة عجز وطباعة وتضخم ويمهّد لاستقلالية السياسة النقدية واستقرار الأسعار. 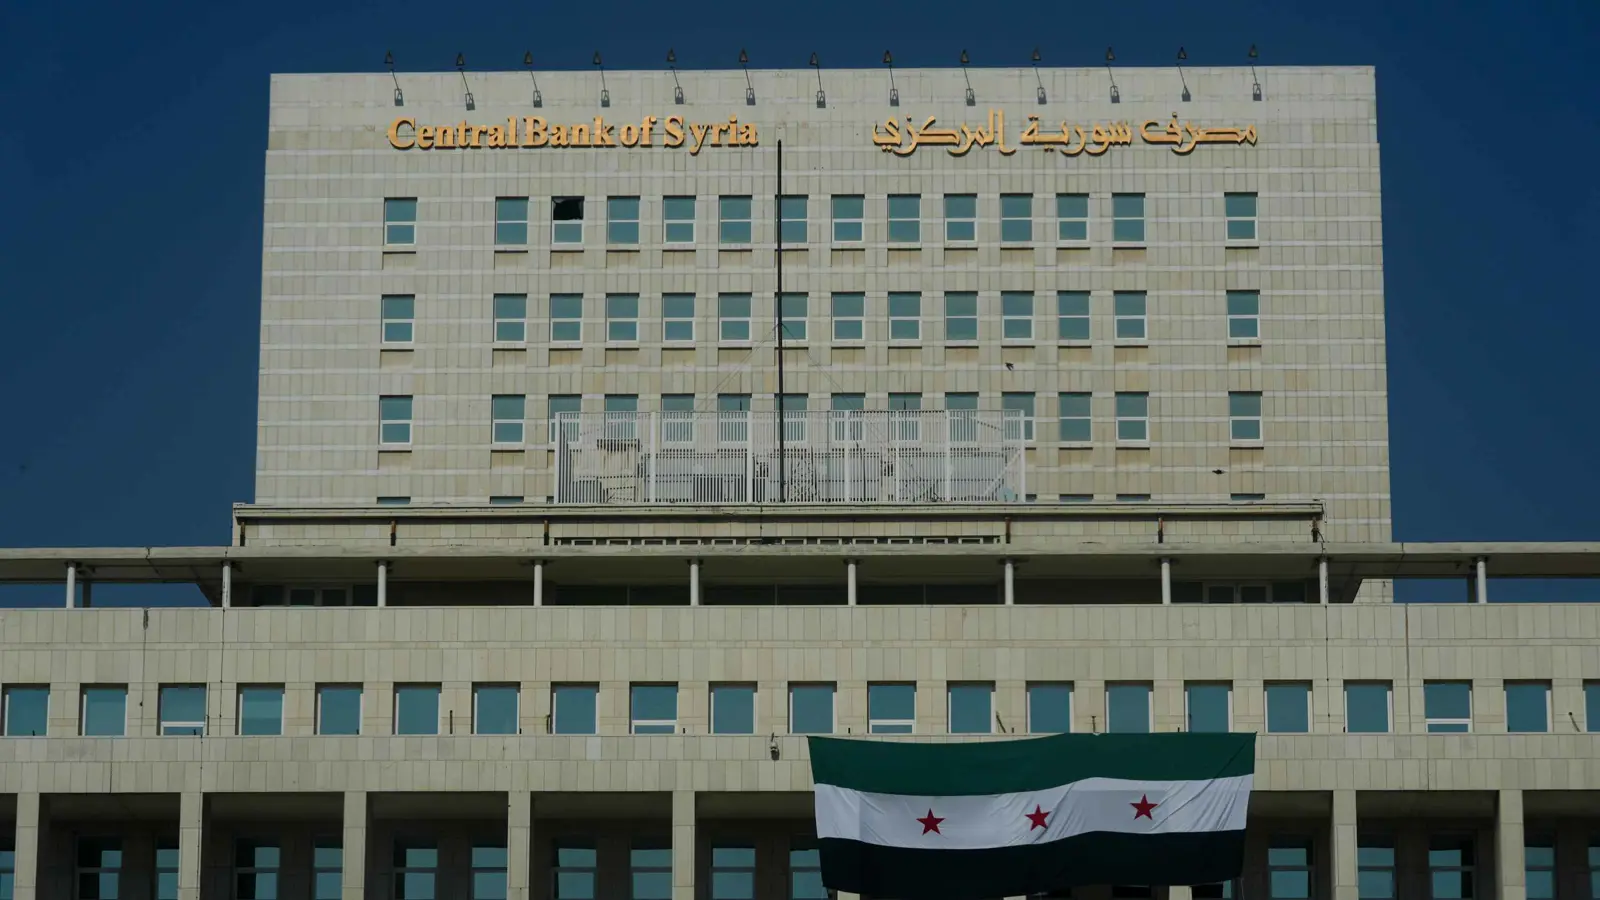
من جهته، يشير محلل الأسواق المالية سعود الرحبي في حديثه لـ "العين السورية"، إلى أن الفائدة من هذه الأدوات تكمن في تمويل عجز الموازنة دون تضخم وبناء مؤشر تسعير للفوائد عبر منحنى العائد وتوفير أداة توظيف آمنة لسيولة البنوك.
تحديات البيئة الهشة
تتميز السندات بالعملة المحلية بإلغاء عدم تطابق العملات بحيث لا يتضخم عبء الدين مع انخفاض سعر الصرف، إلا أن الخطر يكمن في ضحالة الجهاز المصرفي السوري وتركز أصوله في التزامات قصيرة الأجل لدى المركزي، مما يُضعف قدرته على استيعاب دين طويل الأجل.
ويبين الدكتور محمد أن أدبيات صندوق النقد الدولي تؤكد أن الديون المحلية في الاقتصادات الهشة تكون قصيرة الأجل غالباً، مما يرفع مخاطر إعادة التمويل ويهدد بنشوء رابطة السيادة والمصارف التي تتحول إلى خطر نظامي عند التعثر، لذا فإن العملة المحلية هي الاتجاه الصحيح نظرياً بشرط بناء منحنى عوائد تدريجياً وقاعدة مستثمرين مؤسسيين وليس كحل إسعافي مؤقت، مع ضرورة خفض التضخم واستقرار سعر الصرف وضمان عمق للسوق الثانوي لتفادي تجميد أموال المكتتبين.
خيارات السوق المحلي
تاريخياً، امتلكت سوريا سوقاً نشطاً للأوراق المالية والسندات قبل عام 1963 حين توقف مع دخول البلاد مرحلة التأميم.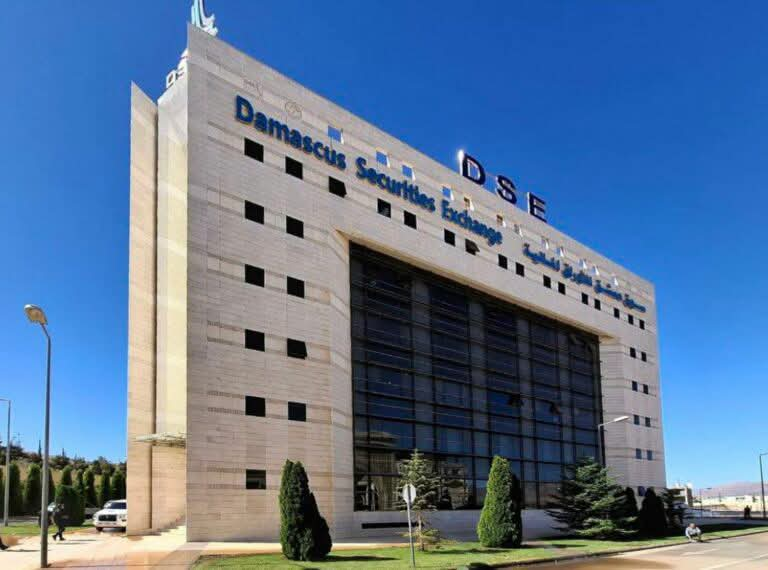
خيارات السوق المحلي
تاريخياً، امتلكت سوريا سوقاً نشطاً للأوراق المالية والسندات قبل عام 1963 حين توقف مع دخول البلاد مرحلة التأميم.
وفي قراءة لتوجهات المرحلة الحالية، يرى المحلل سعود الرحبي أن سوريا تتجه غالباً نحو الصكوك الإسلامية بدلاً من السندات التقليدية لثلاثة أسباب رئيسية تتمثل في:
التوافق الشرعي لتجاوز عائق الفائدة المصرفية لجذب ودائع التجار والمصارف الإسلامية، والضمان العيني عبر ربط الصك بأصل ملموس أو مشروع خدمي لتعويض غياب التصنيف الائتماني الدولي، والجاذبية الإقليمية لتسهيل تسويقها لمستثمري الخليج والمغتربين لتمويل إعادة الإعمار.
واعتبر الرحبي أنّ نقطة الانطلاق الأفضل هي البدء بأذون الخزانة قصيرة الأجل من ثلاثة إلى اثني عشر شهراً لبناء منحنى العائد واختبار السوق قبل طرح أدوات تمويل المشاريع طويلة الأجل.
دور سيتي غروب
حول طبيعة الشراكة المرتقبة، يشير الرحبي إلى أن مجموعة سيتي غروب تُعد من كبار المؤسسات المالية المصدرة والناظمة للسندات وأسواقها ومن كبار اللاعبين في أسواق أذونات الخزانة الأمريكية واليابانية والبريطانية، معتقداً أن دورها سيتمثل في توفير المصداقية الدولية وتصميم معايير الإصدار والمقاصة والامتثال المصرفي الدولي.
وسينحصر هذا الدور في بداية الأمر في الاستشارات التقنية وبناء القدرات لمساعدة الفريق المالي السوري المتمثل بوزارة المالية والمصرف المركزي وهيئة الأوراق المالية والسلع في بناء بيئة قانونية وتنظيمية وإدارية وتقنية لأسواق السندات المزمع إنشاؤها مستقبلاً، دون الوصول إلى التغطية أو التداول المالي المباشر على دفاتر المصرف قبل استقرار الوضع الاقتصادي الكلي والسياسي، مع احتمال الدخول في عمليات التمويل والتسويق الإقليمي والدولي في وقت لاحق.
قاعدة المشترين المتوقعة
تتطلب استدامة أسواق الدين تنظيم قنوات التوزيع بدقة، وهنا يوضح محلل الأسواق المالية أن المكتتبين المتوقعين يبدأون بالمصارف المحلية وصناديق التقاعد والتأمينات بوصفهم يمثلون قاعدة المشترين الأساسيين، يضاف إليهم شركات الوساطة بوصفهم صناع سوق لتنشيط التداول اليومي. ويأتي بعد ذلك فئة رجال الأعمال والتجار سواء من خلال شركاتهم أو بشكل فردي، لتليها لاحقاً فئة المستثمرين الأفراد، على أن تتوفر السيولة اللازمة للتداول الثانوي لضمان نجاح المنظومة.
الإصلاحات التشريعية العاجلة
لا تعمل سوق السندات في فراغ قانوني، وعليه، يؤكد الدكتور محمد أن أبرز الفجوات تتجسد في:
ضرورة تعديل قانون المصرف المركزي لمنع أو تقييد التمويل المباشر للعجز، وبناء إطار تنظيمي لهيئة أسواق المال مع نظام إفصاح، وتحديث البنية التحتية للمدفوعات التي تشمل التسجيل والحفظ والمقاصة لعدم توفر سيولة في السوق الثانوية بدونها، معتبراً أنّ هذه المحطات ليست إجراءات مرافقة بل شروط مسبقة.
ويخلص الدكتور محمد في رأيه إلى أن استبدال التوسع النقدي بسندات سيادية بالعملة المحلية هو المسار المستدام الوحيد لإعادة بناء النظام المالي السوري، غير أن مشاركة سيتي غروب تظل مجرد إشارة تقنية والعقبة الحقيقية داخلية بامتياز، فبلا استقلالية فعلية للمركزي وقاعدة مالية موثوقة وحد أدنى من سيادة القانون لن تكون السندات سوى صورة أخرى من التمويل القسري لا وعاءً لانضباط السوق، لذا فإن الترتيب الصحيح يتطلب تشريعاً يقطع التمويل النقدي أولاً، ثم تنمية الطلب المؤسسي، وأخيراً الانفتاح على المستثمر الأجنبي، فعكس هذا الترتيب يحمل مخاطرة أكبر من عائده.