سوريا - اقتصاد
بين الرقابة وحقوق الملكية.. من ينهي تعليق الأسهم في بورصة دمشق؟
بين متطلبات الرقابة وحق التصرف بالملكية، يثير استمرار تعليق التداول تساؤلات عن مصير أموال المساهمين وآليات استئناف التداول.
م
منير الرفاعي
نشر في: ٣ نوفمبر ٢٠٢٦، ١١:٣٧
الوقت المتوقع للقراءة: 3 دقيقة
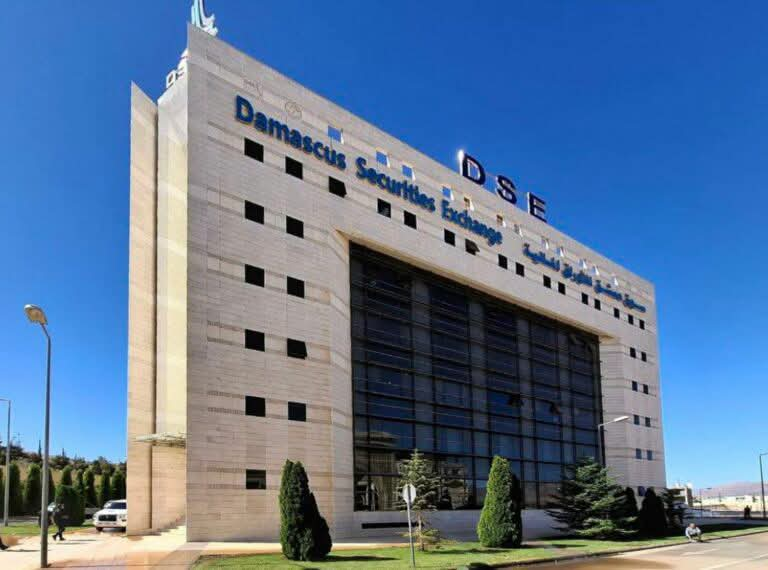
لا تتوقف تداعيات تعليق التداول على أسهم الشركات المدرجة في سوق دمشق للأوراق المالية عند حرمان المساهمين من بيع أسهمهم خلال فترة التعليق، بل تمتد إلى تجميد رؤوس الأموال، والحد من سيولة السوق، وإضعاف ثقة المستثمرين بقدرتها على توفير بيئة استثمارية تتيح الدخول والخروج بوضوح ومرونة.
ويرى الخبير الاقتصادي الدكتور رازي محي الدين في حديثة إلى "العين السورية" أن استمرار تعليق التداول لفترات طويلة من دون أفق زمني واضح يحوّل الأسهم من أصول قابلة للتسييل إلى أصول مجمدة، ما يقيّد قدرة الأفراد والمؤسسات على التصرف باستثماراتهم عند الحاجة، ويضعف قدرتهم على الوفاء بالتزامات مالية أخرى.
ولا يقتصر الأثر، وفق محي الدين، على المساهمين المتضررين مباشرة، بل يمتد إلى جاذبية السوق للاستثمارات الجديدة، المحلية والأجنبية، إذ يتجنب المستثمرون عادة الأسواق التي ترتفع فيها مخاطر السيولة وتغيب عنها مرونة الدخول والخروج.
كذلك يحول تعليق التداول دون تفاعل العرض والطلب، ويحد من قدرة السوق على اكتشاف الأسعار العادلة للأسهم، الأمر الذي ينعكس على تقييم الأصول والمحافظ الاستثمارية.
وتعود القضية إلى تعليق التداول على أسهم خمس شركات مدرجة في سوق دمشق للأوراق المالية، هي بنك الشام، وبنك سورية الدولي الإسلامي، وبنك سورية والخليج، والعقيلة للتأمين التكافلي، وسيريتل. وبحسب هيئة الأوراق والأسواق المالية السورية، ترتبط إعادة التداول باستكمال متطلبات تختلف بين الشركات، تشمل تقديم البيانات المالية وقوائم الأشخاص المطلعين، أو معالجة ملفات لدى الجهات الرقابية المختصة.
ويبلغ عدد المساهمين في الشركات المذكورة 26,718 مساهماً المذكورة وفق بيانات نهاية عام 2025، من دون تحديد موعد واضح لاستئناف التداول، ما يثير تساؤلات بشأن المدة التي يمكن أن تبقى فيها ملكيات هؤلاء المستثمرين غير قابلة للتداول، والآليات المتاحة لحماية حقوقهم خلال فترة التعليق.
بين الرقابة وحقوق المساهمين
تضع الأسهم المعلقة الجهات الرقابية أمام معادلة دقيقة: حماية المستثمرين من المخالفات ومخاطر التداول من جهة، والحفاظ على حق المساهم في التصرف بملكيته من جهة أخرى.
ويشير محي الدين إلى أن تعليق التداول يظل أداة رقابية ضرورية في حالات محددة، مثل عدم الالتزام بمتطلبات الإفصاح المالي، أو وجود شبهات تلاعب، أو الحاجة إلى معالجة اختلالات تنظيمية وإدارية. لكنه يشدد على أن فاعلية هذه الأداة ترتبط بالشفافية وتحديد إطار زمني واضح للقرارات.
ويحذر من أن استمرار التعليق من دون سقف زمني أو أفق محدد لاستئناف التداول قد يحوّل الإجراء الحمائي إلى مصدر ضرر للمساهمين، إذ يصبح هؤلاء عاجزين عن تسييل استثماراتهم أو التصرف بها عند الحاجة، وقد يتجاوز الضرر الناجم عن تجميد الملكية الفائدة المرجوة من قرار التعليق، ولا سيما في ظل التضخم وتراجع القوة الشرائية للأموال.
ومن هنا، لا تتعلق المسألة بإلغاء صلاحيات الجهات الرقابية، بل بضمان ألا تتحول إجراءات الحماية إلى قيود مفتوحة المدة يتحمل المساهمون تبعاتها، حتى عندما تكون أسباب التعليق مرتبطة بتقصير إدارات الشركات.
ما الذي يمكن أن يعيد الثقة؟
يقترح محي الدين اعتماد دليل إجرائي واضح ومتاح للعموم، يحدد الحالات التي تستوجب تعليق التداول والسقوف الزمنية لهذه القرارات، مع عدم تمديدها إلا لأسباب استثنائية ومبررات معلنة.
كما يدعو إلى إلزام الشركات المعلقة بتقديم تحديثات دورية توضح الإجراءات المتخذة لمعالجة أسباب التعليق، والتقدم المحرز في استيفاء متطلبات استئناف التداول، بما يحد من حالة الغموض التي يعيشها المساهمون.
وفيما يتعلق بحقوق المساهمين، يطرح الخبير الاقتصادي تفعيل آلية للتداول خارج المنصة (OTC)، بضوابط رقابية محددة، تتيح للمساهمين الراغبين في التخارج بيع أسهمهم لمستثمرين آخرين يقبلون بالمخاطر المرتبطة بها، بدلاً من بقاء الملكية مجمدة بالكامل.
ويشدد أيضاً على ضرورة توجيه العقوبات إلى الشركات والإدارات المسؤولة عن المخالفات، بدلاً من تحميل المساهمين وحدهم تبعات تقصير مجالس الإدارة أو الإدارات التنفيذية في الوفاء بمتطلبات الإفصاح والالتزامات القانونية، وذلك من خلال فرض غرامات مالية وعقوبات إدارية مناسبة.
ومن بين المقترحات كذلك إنشاء لجنة مستقلة أو آلية واضحة للنظر في التظلمات ومراجعة قرارات التعليق، تتيح للشركات والمساهمين الاعتراض على استمرارها، إلى جانب إلزام الشركات المعنية بنشر بيانات شهرية عبر الموقع الإلكتروني للسوق توضح أسباب استمرار التعليق والخطوات المتخذة لمعالجتها.
وبين ضرورة حماية المستثمرين من المخالفات، وحقهم في التصرف بأموالهم، تبدو الحاجة ملحة إلى إطار تنظيمي يحدد متى يبدأ التعليق، وما الذي ينبغي على الشركة إنجازه لإنهائه، وكيف يمكن مراجعة القرار إذا طال أمده. فاستعادة الثقة بالسوق لا ترتبط فقط بمنع التداولات غير السليمة، بل أيضاً بضمان ألا يفقد المساهم قدرته على التصرف بملكيته من دون معرفة متى تنتهي القيود المفروضة عليها.